
부부 공동명의 장단점 — 보유세·양도세를 공시가격·양도차익별로 계산 (2026)
"공동명의로 하면 세금이 줄어든다"는 말은 반만 맞습니다. 종부세는 공시가격이 높을수록 공동명의가 유리해지지만, 공시가격이 낮은 집에서는 차이가 거의 없거나 1주택 단독명의의 고령자·장기보유 공제를 놓쳐 오히려 불리할 수 있습니다. 양도세는 차익이 둘로 나뉘어 누진세율 효과가 생기지만, 명의를 나중에 바꾸면 증여세와 취득세가 따로 듭니다. 부부가 집을 살 때 계약서에 이름을 어떻게 쓸지 정하기 전에, 보유세와 양도세를 단독명의와 공동명의로 나눠 이 사이트 계산기로 직접 비교해 봤습니다.
1. 무엇이 달라지나
- 재산세: 집 한 채에 매기고 지분대로 나눠 냅니다. 명의 방식과 관계없이 총액이 같습니다.
- 종합부동산세: 사람별로 매깁니다. 1세대1주택 단독명의는 공시가격 12억 원까지 공제, 공동명의는 각자 9억 원씩 합계 18억 원까지 공제됩니다. 공동명의 부부는 신청하면 단독명의처럼 12억 원 공제와 고령자·장기보유 세액공제를 받는 특례도 고를 수 있습니다.
- 양도세: 사람별로 누진세율을 적용합니다. 과세되는 경우 차익을 둘로 나누면 낮은 세율 구간을 두 번 쓰고 기본공제(250만 원)도 두 번 받습니다.
- 1세대1주택 비과세: 세대 기준이라 명의와 관계없이 같습니다.
2. 보유세 계산: 공시가격별
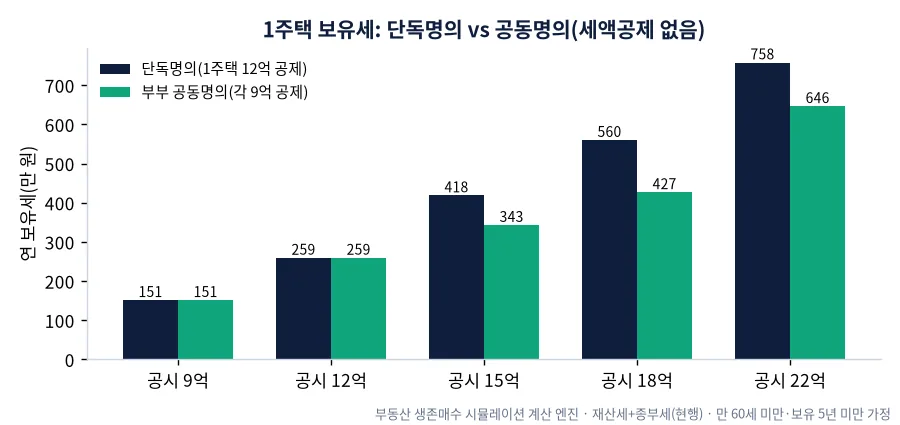
| 공시가격 | 단독명의 | 공동명의(각 9억 공제) | 차이 |
|---|---|---|---|
| 9억 원 | 151만 원 | 151만 원 | 0원 |
| 12억 원 | 259만 원 | 259만 원 | 0원 |
| 15억 원 | 418만 원(종부세 76만 원) | 343만 원(종부세 0원) | 76만 원 |
| 18억 원 | 560만 원(종부세 133만 원) | 427만 원(종부세 0원) | 133만 원 |
| 22억 원 | 758만 원(종부세 220만 원) | 646만 원(종부세 각 54만 원) | 112만 원 |
공시가격 12억 원 이하는 어느 쪽이든 종부세가 없어 차이가 없습니다. 12억~18억 원 구간에서 공동명의 효과가 가장 큽니다. 다만 단독명의는 만 60세 이상(고령자 공제 20~40%)이나 5년 이상 보유(장기보유 공제 20~50%)하면 세액공제가 최대 80%까지 붙어, 나이가 많고 오래 보유한 부부는 단독명의 방식(또는 공동명의 특례 신청)이 더 유리할 수 있습니다가정(보유세 계산법).
3. 양도세 계산: 과세되는 경우
1세대1주택 비과세라면 명의와 무관하게 세금이 없습니다. 공동명의 효과는 과세될 때 나타납니다. 2주택 보유 중 비조정지역 집 하나를 판다고 가정하고(2018년 취득, 2026년 12월 양도, 장기보유특별공제 일반 적용) 계산했습니다.
| 양도가 / 취득가 | 단독명의 | 공동명의(합계) | 절세 |
|---|---|---|---|
| 9억 / 5억 원 | 1억 1,654만 원 | 9,323만 원 | 2,332만 원 |
| 12억 / 7억 원 | 1억 5,250만 원 | 1억 2,792만 원 | 2,459만 원 |
| 15억 / 8억 원 | 2억 2,689만 원 | 1억 9,772만 원 | 2,917만 원 |
차익이 4억~7억 원일 때 공동명의로 약 2,300만~2,900만 원을 아낍니다. 누진세율(6~45%)이 사람별로 적용되기 때문입니다. 1세대1주택 고가주택(12억 원 초과)도 과세분이 생기므로 비슷한 효과가 있습니다(12억 넘는 1주택 양도세).
4. 공동명의의 단점
- 처음부터가 아니면 비용: 단독명의 집을 나중에 공동명의로 바꾸려면 배우자에게 지분을 증여해야 합니다. 증여세는 배우자 공제 6억 원(10년 합산)으로 대부분 없지만, 취득세(증여 지분 시가인정액의 3.5%+α)가 듭니다. 시가 10억 원 집의 절반이면 약 1,900만~2,000만 원입니다가정(증여 vs 매매).
- 건강보험료: 지역가입자라면 재산이 나뉘어 부과되지만, 피부양자 요건(재산 기준)에 영향을 줄 수 있습니다확인 필요.
- 대출과 처분: 대출·매도·전세 계약 때 두 사람 모두 서명해야 합니다.
- 1주택 특례 선택: 공동명의 1주택 특례를 신청하지 않으면 고령자·장기보유 세액공제를 받을 수 없습니다.
5. 이렇게 정리할 수 있다
- 공시가격 12억 원 이하, 1주택으로 오래 살 계획: 세금 차이는 거의 없으니 대출·관리 편의로 결정
- 공시가격 12억~18억 원, 젊은 부부: 공동명의가 종부세에서 유리
- 나중에 팔 때 과세될 가능성(2주택, 고가주택)이 있다면: 공동명의가 양도세에서 유리
- 만 60세 이상·장기보유: 단독명의(또는 공동명의 특례)가 유리할 수 있음
6. 계산기로 확인
내 상황 계산기에 집 정보를 넣으면 연 보유세를 볼 수 있고, 매도 계산기에서는 양도세를 계산할 수 있습니다. 공동명의는 지분만큼 양도가와 취득가를 나눠 두 번 계산하면 됩니다.
7. 공동명의 1주택 특례, 언제 신청하나
부부 공동명의 1주택자는 매년 9월 16일~30일에 "1세대1주택자 계산 특례"를 신청하면, 지분이 큰 사람(같으면 선택)을 납세자로 보아 단독명의처럼 12억 원 공제와 고령자·장기보유 세액공제를 받을 수 있습니다. 한 번 신청하면 다음 해에도 유지되며, 해마다 유리한 쪽을 바꿔 고를 수 있습니다확인 필요. 예를 들어 공시가격 18억 원 집을 15년 보유한 만 65세 부부라면, 단독명의 방식은 종부세 133만 원에 세액공제(장기보유 50% + 고령자 30%, 최대 80%)를 받아 약 27만 원까지 줄어들 수 있어 각 9억 원 공제 방식(0원)과 비교해 봐야 합니다. 이 경우는 여전히 각 9억 원 공제가 유리하지만, 공시가격이 22억 원이면 단독명의 방식(220만 원의 20% = 약 44만 원)이 공동명의 방식(108만 원)보다 유리해집니다가정.
8. 대출에서의 차이
- 소득 합산: 공동명의든 단독명의든 부부 소득을 합산해 DSR을 계산할 수 있는 상품이 많습니다. 공동명의라고 한도가 자동으로 늘지는 않습니다.
- 정책대출: 디딤돌·보금자리론은 부부 합산 소득 기준이라 명의와 관계없습니다(정책대출 비교).
- 담보 제공: 공동명의 집에 대출을 받으려면 두 사람 모두 담보 제공에 동의해야 합니다.
9. 명의를 정하는 체크리스트
- 공시가격이 12억 원 이하인가? → 세금 차이는 거의 없음
- 공시가격이 12억~18억 원이고 젊은 부부인가? → 공동명의가 종부세에 유리
- 나중에 과세될 가능성(2주택·고가주택)이 있는가? → 공동명의가 양도세에 유리
- 만 60세 이상·장기보유인가? → 단독명의 또는 공동명의 특례를 비교
- 이미 단독명의인가? → 변경 시 취득세 비용을 계산(증여 vs 매매)
세금만으로 결정하지 말고, 부부 재산 관리 방식과 대출·처분 편의도 함께 보세요.
10. 나중에 공동명의로 바꿀 때 드는 취득세
단독명의 집의 절반을 배우자에게 증여하면 증여세는 배우자 공제 6억 원(10년 합산) 안에서 대부분 없지만, 증여 취득세가 붙습니다. 증여 취득세율 3.5%에 지방교육세 0.3%, 전용 85㎡ 초과면 농어촌특별세 0.2%를 더해 3.8~4.0%로 계산했습니다(비조정지역, 시가인정액 기준)가정.
| 집 시가 | 넘기는 지분(50%) | 취득세 합계(3.8~4.0%) |
|---|---|---|
| 6억 원 | 3억 원 | 약 1,140만~1,200만 원 |
| 10억 원 | 5억 원 | 약 1,900만~2,000만 원 |
| 15억 원 | 7억 5,000만 원 | 약 2,850만~3,000만 원 |
조정대상지역에서 공시가격 3억 원 이상 주택을 증여하면 취득세가 최고 12%로 무거워질 수 있습니다. 다만 1세대1주택자가 배우자·직계존비속에게 증여하는 경우는 예외가 있으니 증여 전에 꼭 확인하세요확인 필요. 앞의 보유세 표에서 공시가격 15억 원 집의 공동명의 효과가 연 76만 원이었으니, 시가 20억 원대 집이라면 증여 취득세(약 4,000만 원)를 종부세 절감으로 되찾는 데 수십 년이 걸립니다. 그래서 공동명의는 살 때 정하는 것이 가장 쌉니다.
11. 지분을 5:5가 아니라 다르게 나누면
- 종부세: 각자 9억 원 공제는 지분과 관계없이 사람별로 적용되므로, 공시가격 18억 원 이하라면 지분 비율을 바꿔도 종부세는 0원입니다.
- 양도세: 누진세율 때문에 차익을 반씩 나눌 때 세금이 가장 적습니다. 7:3이면 절세 효과가 5:5보다 줄어듭니다.
- 자금 출처: 지분은 실제로 낸 돈과 맞추는 것이 원칙입니다. 소득 없는 배우자가 50% 지분을 가지면 차액이 증여로 볼 수 있지만, 배우자 공제 6억 원 안이면 세금은 없습니다. 자금조달계획서와 앞뒤가 맞아야 합니다확인 필요.
12. 자주 하는 실수
- 특례 신청을 잊음: 고령·장기보유 부부가 9월 신청을 놓치면 그해에는 각 9억 원 공제 방식으로만 계산됩니다.
- 재산세도 줄어든다고 기대: 재산세는 주택 한 채 기준이라 명의와 관계없이 같습니다.
- 1주택 비과세 집에 공동명의 효과를 기대: 12억 원 이하 비과세라면 양도세 차이는 0원입니다.
13. 자주 묻는 질문
Q. 분양권도 공동명의로 바꿀 수 있나요?
배우자에게 일부 증여하는 방식은 전매 제한의 예외로 인정되는 경우가 많습니다(분양권 전매 제한).
Q. 세제개편안이 통과되면?
정부안은 종부세 공제와 세율 구조를 바꾸는 내용이라 결과가 달라질 수 있습니다(2026 세제개편안).
Q. 이혼하면 공동명의 집은 어떻게 되나요?
재산분할로 지분을 넘기면 증여세는 없고, 취득세는 특례세율이 적용되는 경우가 많습니다. 개인 사정에 따라 다르니 전문가 상담이 필요합니다확인 필요.
출처: 종합부동산세법 · 소득세법 · 국세청 종부세 안내 · 관련 글: 보유세 계산법 · 주택 수 판단 기준
세금은 개인 상황(나이, 보유 기간, 다른 재산)에 따라 크게 달라집니다. 명의를 정하기 전 세무 상담을 권합니다.