
인천계양 A6 분양가·총비용 분석 — 59A·84A 계약부터 입주까지 실제 계산
인천계양지구 A6블록은 LH가 공급하는 공공분양 아파트로 663세대, 입주 예정은 2029년 6월입니다. 1순위 접수는 2026년 9월 17일, 당첨자 발표는 10월 21일이었고 계약은 12월 15~18일입니다. 이 글은 당첨자나 예비 당첨자가 가장 많이 묻는 질문, "그래서 내 돈은 언제 얼마나 필요한가"에 답하기 위해 공고의 분양가와 납부 일정을 이 사이트 분양 계산 엔진에 그대로 넣어 59A와 84A 두 타입을 계산했습니다. 모든 금액은 5층 이상(최상층 포함) 기본형 기준이며, 발코니 확장비를 포함합니다.
1. 분양가: 층과 옵션에 따라 얼마나 달라지나
| 타입·층 | 기본형 | 마이너스옵션 |
|---|---|---|
| 59A 1층 | 5억 511만 원 | 4억 7,392만 원 |
| 59A 5층~최상층 | 5억 3,736만 원 | 5억 617만 원 |
| 84A 3층 | 6억 9,504만 원 | 6억 5,665만 원 |
| 84A 5층~최상층 | 7억 1,654만 원 | 6억 7,815만 원 |
59A는 1층과 5층 이상의 차이가 3,225만 원, 84A는 3층과 5층 이상의 차이가 2,150만 원입니다. 마이너스옵션을 고르면 59A는 3,119만 원, 84A는 3,839만 원이 줄지만, 마감재를 따로 시공해야 하고 추가선택품목을 고를 수 없습니다. 발코니 확장비는 59A 632만 원, 84A 701만 원(기본형 기준)으로 분양가와 함께 나눠 냅니다. 납부 비율은 계약금 10%, 중도금 6회 각 10%, 잔금 30%입니다.
2. 계약부터 입주까지 현금 흐름
| 회차(공고 날짜) | 59A 5층 이상 | 84A 5층 이상 |
|---|---|---|
| 계약금(2026.12.15~18) | 5,437만 원 | 7,236만 원 |
| 중도금 1~6차(2027.06~2029.02) | 각 5,437만 원, 합계 3억 2,621만 원 | 각 7,236만 원, 합계 4억 3,413만 원 |
| 중도금 이자(매월 납부, 4.5% 가정) | 1,627만 원 | 2,165만 원 |
| 잔금(2029년 6월 예정) | 1억 6,311만 원 | 2억 1,707만 원 |
| 취득세·채권·법무사 등 | 614만 원 | 1,517만 원 |
공고문에는 중도금 집단대출 협약을 추진할 계획이라고만 적혀 있고 이자후불제 언급이 없습니다. 그래서 계산기는 이자를 매월 내는 방식으로 잡았습니다. 이 경우 6차 중도금이 실행된 뒤에는 84A 기준 매달 약 163만 원, 59A는 약 122만 원의 이자를 입주 때까지 냅니다. 대출 협약 조건이 후불제로 확정되면 이 금액은 입주 때 한꺼번에 내게 됩니다(중도금 이자 방식 비교).
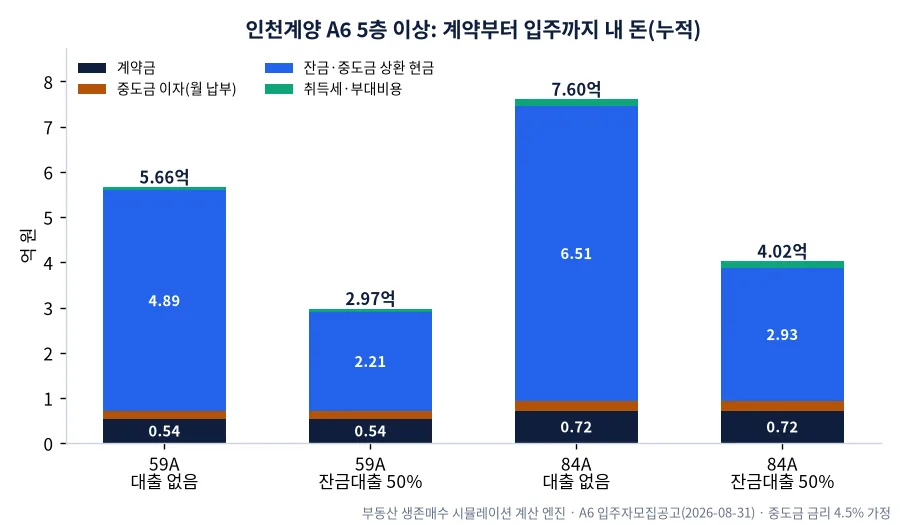
3. 입주 때 필요한 현금: 잔금대출을 얼마나 받느냐
입주 때는 잔금 30%와 함께 그동안 빌린 중도금 대출(분양가의 60%)도 갚아야 합니다. 대부분은 잔금대출(주택담보대출)로 중도금 대출을 갈아타므로, 실제 필요한 현금은 잔금대출 금액에 따라 크게 달라집니다.
| 잔금대출 | 59A 입주 때 현금 | 59A 누적 | 84A 입주 때 현금 | 84A 누적 |
|---|---|---|---|---|
| 없음 | 4억 9,546만 원 | 5억 6,609만 원 | 6억 6,637만 원 | 7억 6,037만 원 |
| 기금 융자금만(59 5,500만·84 7,500만) | 4억 4,049만 원 | 5억 1,113만 원 | 5억 9,140만 원 | 6억 8,541만 원 |
| 분양가 50% | 2억 2,685만 원 | 2억 9,749만 원 | 3억 817만 원 | 4억 218만 원 |
공고 표에는 잔금 30% 안에 주택도시기금 융자금(59㎡ 5,500만 원, 69~84㎡ 7,500만 원)이 들어 있습니다. 이 융자금은 입주 때 그대로 넘겨받거나 갚을 수 있지만 금액이 작아서, 실제로는 은행 잔금대출을 함께 쓰는 경우가 많습니다. 분양가의 50%를 빌리면 59A는 계약부터 입주까지 내 돈이 약 3억 원, 84A는 약 4억 원입니다.
4. 잔금대출은 얼마까지 나올까
계양구는 2026년 11월 현재 규제지역이 아니어서 무주택자 LTV는 70%입니다. 하지만 실제 한도는 소득에 따른 DSR이 먼저 막는 경우가 많습니다. 연소득 7,000만 원, 다른 대출 없는 무주택 생애최초 가구로 계산하면(금리 4%, 30년, 스트레스 금리 반영) 한도는 약 3억 507만 원이었습니다. 59A의 50%(2억 6,868만 원)는 이 안에 들어오지만, 84A의 50%(3억 5,827만 원)는 이 소득으로는 조금 모자랍니다. 84A를 노린다면 소득이 더 높거나, 입주 때 현금을 더 준비해야 한다는 뜻입니다가정.
잔금대출 월 상환액(4%, 30년 원리금균등)은 59A 50%면 약 128만 원, 84A 50%면 약 171만 원입니다. 여기에 관리비(수도권 중앙값 전용㎡당 3,392원 기준 59㎡ 약 20만 원, 84㎡ 약 28만 원)와 재산세를 더한 것이 입주 후 월 주거비입니다.
5. 취득세는 얼마나 나오나
분양 아파트의 취득세는 잔금을 내고 소유권을 넘겨받을 때 냅니다. 과세표준은 분양가에 발코니 확장비와 유상옵션을 더한 금액입니다. 59A(5억 4,368만 원)는 6억 원 이하라 1주택 세율 1%가 적용되고, 생애최초 감면(최대 200만 원)을 받으면 부담이 더 줄어듭니다. 84A(7억 2,355만 원)는 6억~9억 원 구간이라 세율이 약 1.82%로 계산되어 취득세와 지방교육세가 약 1,449만 원입니다. 이 차이 때문에 두 타입의 부대비용 차이가 900만 원을 넘습니다(취득세 정리).
6. 59A와 84A, 무엇을 고를까
- 현금이 3억 원 안팎이면 59A가 현실적입니다. 잔금대출 50%로 누적 3억 원이 안 되고, 한도도 연소득 6,000만~7,000만 원대에서 무리 없이 나옵니다.
- 현금 4억 원 이상, 소득 8,000만 원 이상이면 84A도 가능합니다. 다만 중도금 이자를 매달 내는 경우 마지막 1년은 월 160만 원 넘게 나가므로, 지금 사는 집의 월세나 대출 이자와 겹치는 기간을 계산해 둬야 합니다.
- 전용면적 ㎡당 분양가는 59A 약 911만 원, 84A 약 853만 원으로 큰 평형이 오히려 낮습니다(분양가 ÷ 전용면적, 발코니 제외).
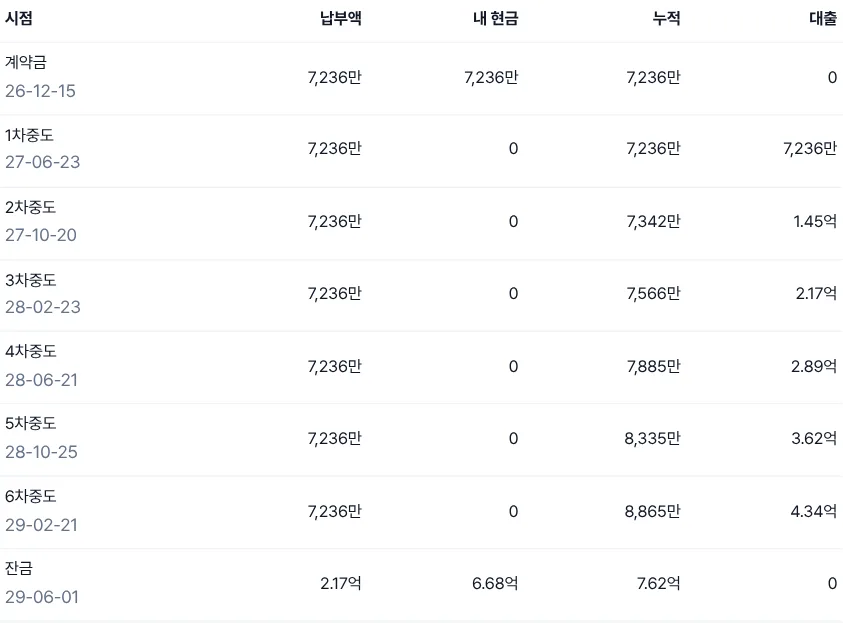
7. 계산기에서 직접 바꿔 보기
분양 계산기에서 "인천계양 A6"을 고르면 위 숫자가 그대로 나옵니다. 층, 마이너스옵션, 추가선택품목, 중도금 금리, 잔금대출 금액을 바꾸면 회차별 현금과 입주 때 현금이 바로 다시 계산됩니다. 잔금대출 한도가 궁금하면 매수 계산기에 분양가와 소득을 넣어 보세요.
8. 입주 후 첫 달 가계부
입주하고 나면 매달 나가는 돈의 구성이 바뀝니다. 59A를 분양가 50% 잔금대출(2억 6,868만 원, 4%, 30년)로 들어간 경우를 예로 들면 다음과 같습니다가정.
| 월 지출 | 59A(잔금대출 50%) | 84A(잔금대출 50%) |
|---|---|---|
| 대출 원리금 | 약 128만 원 | 약 171만 원 |
| 관리비(㎡당 3,392원) | 약 20만 원 | 약 28만 원 |
| 재산세(연액 ÷ 12, 공시가격 69% 가정) | 약 5만 원 | 약 7만 원 |
| 합계 | 약 153만 원 | 약 206만 원 |
지금 월세나 전세대출 이자로 한 달에 100만 원 정도를 내고 있다면, 59A는 50만 원가량, 84A는 100만 원가량 주거비가 늘어나는 셈입니다. 원리금 중 원금은 내 자산으로 쌓이므로 순수한 비용은 이자와 관리비, 세금이지만, 현금 흐름 관점에서는 위 합계를 기준으로 계획해야 합니다(매수 후 월 주거비).
9. 중도금 기간에 조심할 것
- 새 대출 자제: 계약 후 신용대출이나 자동차 할부를 늘리면 입주 때 잔금대출 DSR 한도가 줄어듭니다. 59A 사례의 한도 3억 507만 원은 다른 대출이 없다는 가정입니다.
- 소득 증빙 유지: 이직이나 휴직으로 소득이 줄면 잔금대출이 생각보다 적게 나올 수 있습니다. 입주 6개월 전에는 은행에서 예상 한도를 미리 확인하세요.
- 현재 집 계약 만기: 전세로 살고 있다면 만기를 2029년 6월 입주 시기에 맞추는 것이 좋습니다. 입주 지정 기간은 보통 두 달 정도라 그 안에 보증금을 돌려받아야 잔금을 낼 수 있습니다.
- 금리 변화: 중도금 금리가 4.5%에서 5.0%로 오르면 84A 이자는 약 241만 원 늘어납니다. 반대로 내려가면 그만큼 줄어듭니다.
10. 자주 묻는 질문
Q. 공공분양인데 전매제한이나 거주의무가 있나요?
공공택지 공공분양은 전매제한과 거주의무가 붙는 경우가 많습니다. 정확한 기간은 공고문의 "전매제한 및 거주의무" 항목을 확인하세요확인 필요(분양권 전매 제한).
Q. 중도금 날짜는 확정인가요?
공고문은 건축 공정에 따라 바뀔 수 있다고 밝히고 있습니다. 입주 시기도 약 2개월 전에 개별 안내됩니다.
Q. 유상옵션을 고르면 대출이 늘어나나요?
추가선택품목 대금은 보통 중도금 대출 대상이 아니라 현금으로 냅니다(발코니·유상옵션 판단법).
출처: 청약홈 인천계양지구 A6블록 입주자모집공고(2026-08-31) · LH 청약플러스 · 관련 글: 인천계양 A17 자금계획 · 분양 자금 계획 · 당첨 후 계약 체크리스트
이 글은 공고 자료와 가정 금리로 계산한 예시입니다. 대출 협약 조건, 금리, 입주일, 세금 감면 여부에 따라 실제 금액은 달라질 수 있습니다.