
인천계양 A17 신혼희망타운 자금계획 사례 — 55A로 계산한 모기지 비율별 입주 현금
인천계양 A17블록은 309세대 규모의 신혼희망타운으로, 당첨자 발표는 2026년 11월 5일, 계약은 2027년 2월 23~26일, 입주 예정은 2029년 11월입니다. 이 단지는 전용 모기지 의무가입 지구라는 점이 가장 중요합니다. 주택가격이 총자산 기준(3억 6,200만 원)을 넘기 때문에 주택가격의 30% 이상을 수익공유형 모기지로 받아야 하고, 이를 입주 때까지 증명하지 못하면 계약이 취소될 수 있습니다. 이 글은 55A 5층 이상(분양가 5억 844만 원, 발코니 확장비 653만 원)을 예로 실제 자금 계획을 세워 봅니다.
1. 공고에서 뽑은 핵심 숫자
| 항목 | 내용 |
|---|---|
| 분양가(55A) | 1층 4억 7,793만 원 ~ 5층 이상 5억 844만 원 |
| 납부 비율 | 계약금 10%(2027.02) · 중도금 2회 각 10%(2028.08.15, 2029.04.13) · 잔금 70% |
| 중도금 이자 | 이자후불제(협약 시) — 입주 때 LH에 납부 |
| 전용 모기지 | 연 1.3% 고정, 최대 4억 원·70%, 1년 거치 후 19년 또는 29년 상환, 30% 이상 의무 |
| 기금 융자금 | 공고 표에는 5,500만 원이 있으나 의무가입 지구라 받을 수 없음 |
모기지 금리는 현재 신규 공고 기준 1.6%이지만, 이 단지는 사전청약 공고일(2022년 2월 28일)이 2023년 8월 30일 이전이라 1.3%가 적용된다고 공고문에 적혀 있습니다.
2. 계약 때와 중도금 기간: 생각보다 적은 돈
계약금은 분양가 10%와 발코니 확장비 일부를 더해 5,184만 원입니다. 중도금 2회(합계 1억 369만 원)는 이자후불제 집단대출로 처리되므로, 협약이 체결되면 계약 이후 입주까지 추가로 낼 현금이 거의 없습니다. 후불 이자는 4.5%를 가정하면 약 412만 원으로, 입주 때 함께 냅니다. 중도금 기간이 일반 분양보다 짧고(2회) 늦게 시작해 이자도 적습니다.
3. 입주 때 현금: 모기지 비율이 결정한다
| 항목 | 모기지 30% | 모기지 50% | 모기지 70% |
|---|---|---|---|
| 잔금(70% + 발코니 잔액) | 3억 5,944만 원 | ||
| 중도금 대출 상환 | 1억 369만 원 | ||
| 후불 이자(4.5% 가정) | 412만 원 | ||
| 취득세·채권·법무사 등 | 582만 원 | ||
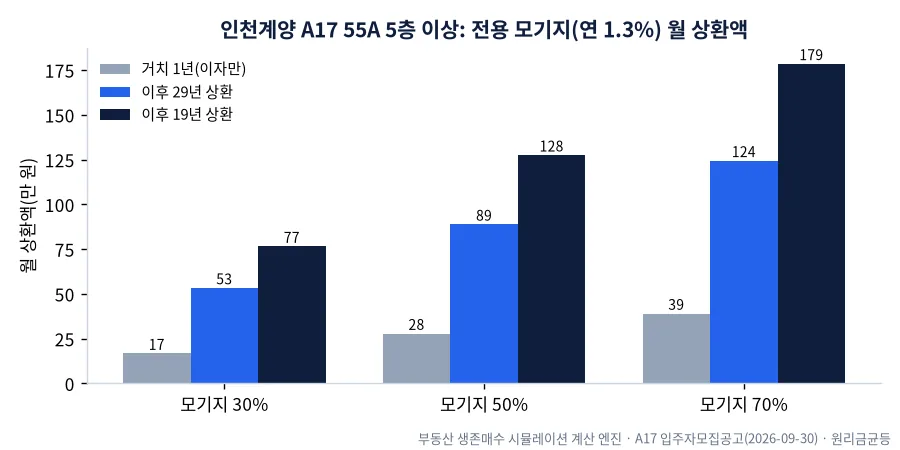
| 전용 모기지 | 1억 5,449만 원 | 2억 5,749만 원 | 3억 6,048만 원 |
| 입주 때 현금 | 3억 1,858만 원 | 2억 1,558만 원 | 1억 1,259만 원 |
| 계약부터 입주까지 내 돈 | 3억 7,042만 원 | 2억 6,743만 원 | 1억 6,443만 원 |
전용 모기지를 쓰는 사람은 입주 때 중도금 대출을 본인 자금으로 갚아야 한다고 공고문에 적혀 있어, 위 표처럼 중도금 상환액이 입주 현금에 포함됩니다. 모기지 비율을 30%에서 70%로 올리면 입주 현금이 2억 원 넘게 줄어듭니다.
4. 가상 가구로 세운 자금 계획
결혼 2년 차 맞벌이 부부, 현재 전세 보증금 1억 3,000만 원(전세대출 없음), 예금 3,000만 원, 두 사람 월 실수령 520만 원, 매달 180만 원 저축 가능이라고 가정해 봅시다가정.
- 계약(2027년 2월): 계약금 5,184만 원 중 예금 3,000만 원에, 지금부터 넉 달 동안 모은 720만 원을 더하면 약 1,460만 원이 모자랍니다. 부모님 도움이나 신용대출을 고려해야 하는데, 신용대출은 입주 때 DSR과 신혼희망타운 자산 기준에 영향을 줄 수 있어 금액을 최소화하는 편이 좋습니다.
- 중도금 기간(2027.03~2029.10): 이자후불제라 낼 돈이 없습니다. 이 31개월 동안 월 180만 원씩 모으면 약 5,580만 원이 쌓입니다. 계약 때 빌린 돈을 먼저 갚으면 약 4,100만 원이 남습니다.
- 입주(2029년 11월): 전세 보증금 1억 3,000만 원과 모은 돈 4,100만 원을 합치면 약 1억 7,100만 원입니다. 모기지 70%(입주 현금 1억 1,259만 원)를 쓰면 약 5,800만 원이 남아 이사·가구 비용과 비상금으로 쓸 수 있습니다. 모기지 50%(2억 1,558만 원)는 약 4,500만 원이 모자랍니다.
이 가구라면 모기지 70%로 들어가고, 이후 여윳돈이 생길 때마다 갚아 나가는 전략이 현실적입니다. 다만 이 모기지는 중도상환을 전액만 허용한다고 공고에 적혀 있어, 일부만 먼저 갚는 방식은 쓸 수 없습니다확인 필요.
5. 입주 후 월 부담
모기지 70%를 29년 상환으로 고르면 첫 1년은 월 약 39만 원(이자만), 이후 월 약 124만 원입니다. 여기에 55㎡ 관리비(수도권 중앙값으로 월 약 19만 원)와 재산세(연 수십만 원)가 더해집니다. 월 실수령 520만 원 기준 주거비 비중은 약 28%로, 무리가 없는 편입니다. 19년 상환을 고르면 월 약 179만 원으로 비중이 38%까지 올라가므로, 아이 계획이 있다면 29년을 고른 뒤 여유가 생길 때 갚는 편이 안전합니다.
6. 수익공유를 잊지 말 것
수익공유형 모기지는 집을 팔거나 대출을 다 갚을 때 시세차익의 일부(공고상 10~50%)를 기금과 나누는 상품입니다. 비율은 모기지 비율, 보유 기간, 자녀 수에 따라 달라집니다. 예를 들어 10년 뒤 7억 원에 판다면 차익은 약 1억 8,503만 원(분양가+발코니 기준)이고, 공유 비율이 30%라면 약 5,551만 원을 내게 됩니다가정. 연 1.3%로 아끼는 이자와 나눠야 할 차익을 함께 비교하세요(신혼희망타운 자금 계획).
7. 체크리스트
- 총자산·소득 기준을 입주 때까지 유지할 수 있는지(신혼희망타운은 자산 기준이 엄격합니다)
- 계약금 부족분을 무엇으로 메울지, 그 방법이 자산·DSR에 주는 영향
- 모기지 30% 이상 가입을 입주 전까지 증명할 수 있는지
- 지금 사는 집의 계약 만기와 입주 시기(2029년 11월)가 맞는지
분양 계산기에서 인천계양 A17을 고르고 모기지 비율과 상환 기간을 바꾸면 우리 집 숫자로 다시 계산할 수 있습니다.
8. 층별로 보면 얼마나 달라지나
| 55A 층 | 분양가 | 계약금(10%+발코니 일부) | 모기지 70% 금액(최대 4억) |
|---|---|---|---|
| 1층 | 4억 7,793만 원 | 약 4,879만 원 | 약 3억 3,912만 원 |
| 3층 | 4억 9,318만 원 | 약 5,032만 원 | 약 3억 4,980만 원 |
| 5층~최상층 | 5억 844만 원 | 5,184만 원 | 3억 6,048만 원 |
1층과 5층 이상의 분양가 차이는 3,051만 원입니다. 모기지 비율을 같게 두면 입주 현금 차이는 그 30% 수준인 약 900만 원으로 줄어듭니다. 저층은 분양가가 싼 대신 되팔 때 선호도가 낮을 수 있고, 신혼희망타운은 수익공유 때문에 시세차익의 일부를 나눠야 하므로 층 선택이 일반 분양보다 덜 결정적입니다. 마이너스옵션(5층 이상 4억 7,891만 원)은 분양가가 2,953만 원 낮지만 마감 공사를 따로 해야 해 신혼부부에게는 권하기 어렵습니다가정.
9. 모기지 30%와 70%, 10년 뒤 비교
같은 가구가 모기지 30%(1억 5,449만 원)와 70%(3억 6,048만 원)를 고를 때 10년간의 차이를 단순 계산해 보면 다음과 같습니다가정.
- 입주 때 현금: 30%는 3억 1,858만 원, 70%는 1억 1,259만 원으로 2억 599만 원 차이입니다. 30%를 고르려면 이 돈을 부모 지원이나 다른 대출로 채워야 합니다.
- 10년 이자(1.3%): 30%는 약 1,800만 원, 70%는 약 4,300만 원 수준입니다. 차이 약 2,500만 원은 같은 2억 원을 연 4% 신용대출로 빌릴 때 10년 이자(약 8,000만 원)보다 훨씬 적습니다.
- 수익공유: 모기지 비율이 높을수록 공유 비율이 커집니다. 집값이 많이 오를수록 70%의 불리함이 커지고, 집값이 정체되면 70%가 유리합니다.
정리하면 현금이 충분하지 않은 신혼부부에게는 70%가 현실적인 선택이고, 현금 여유가 있고 집값 상승을 크게 기대한다면 30~50%가 낫습니다.
10. 자주 묻는 질문
Q. 모기지를 30%보다 적게 받을 수 있나요?
이 단지는 의무가입 대상이라 30% 미만은 안 됩니다.
Q. 일반 은행 대출과 섞어 쓸 수 있나요?
공고와 기금 안내를 확인해야 합니다. 일반적으로 전용 모기지와 다른 주택담보대출을 함께 쓰기는 어렵습니다확인 필요.
Q. 당첨 발표 뒤 가장 먼저 할 일은?
서류 제출 일정 확인과 계약금 마련입니다(당첨 후 계약 체크리스트).
Q. 모기지 비율은 나중에 바꿀 수 있나요?
공고문에 정한 범위 안에서 선택하고, 입주 뒤에는 바꾸기 어렵습니다. 바꿀 수 있는 조건이 있는지 공고문과 사업자 안내를 확인하세요확인 필요.
Q. 수익공유형 지분을 일찍 사들일 수 있나요?
지분 매입 시점과 가격 산정 방식은 공고에 따릅니다. 일찍 사들이면 나중에 나눠야 할 차익이 줄어들 수 있으니 공고문을 꼭 확인하세요확인 필요.
출처: 청약홈 인천계양 A17블록 신혼희망타운 입주자모집공고(2026-09-30) · 주택도시기금 신혼희망타운 전용 모기지 · 관련 글: 인천계양 A6 총비용 · 특별공급 자격
이 글은 공고 자료와 가정을 바탕으로 한 계산 예시입니다. 모기지 조건과 자격 기준은 LH·주택도시기금 안내가 기준입니다.