
신혼희망타운 자금 계획 — 안산신길2 A-6 55A로 계산한 계약금·잔금·모기지 상환액
신혼희망타운은 혼인 7년 이내 신혼부부, 예비 신혼부부, 6세 이하 자녀를 둔 한부모 가족에게 공급하는 공공분양 주택입니다. 분양가가 주변보다 낮은 대신, 전용 모기지(연 1%대 고정금리)를 쓰면 팔 때 시세차익 일부를 기금과 나눠야 하는 독특한 구조가 있습니다. 2026년 10월 30일 공고가 난 안산신길2 A-6블록(251세대, 2029년 11월 입주 예정) 55A 6~10층을 예로, 계약부터 입주까지 현금 흐름과 입주 후 월 상환액을 계산해 봅니다. 분양가는 4억 6,196만 원, 발코니 확장비는 533만 원입니다.
1. 납부 일정 한눈에 보기
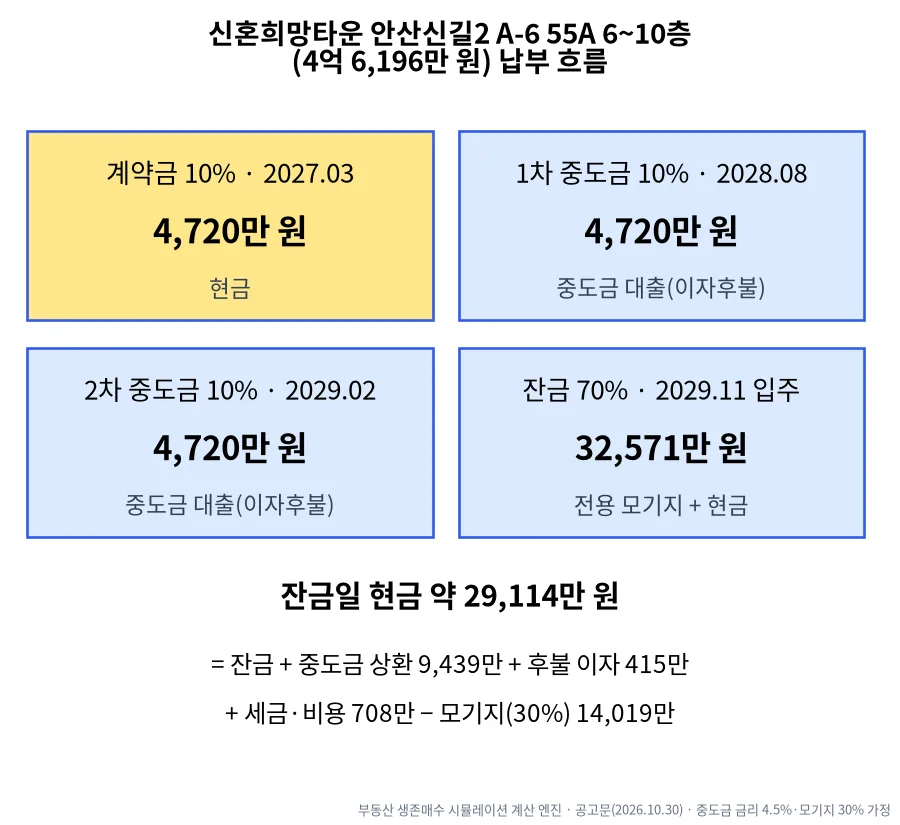
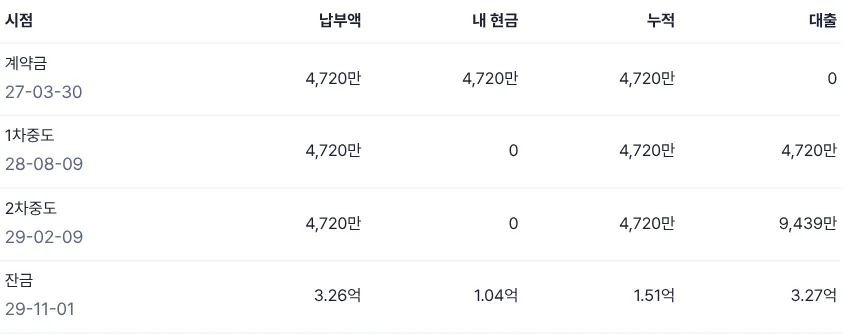
이 단지의 가장 큰 특징은 잔금 비율이 70%라는 점입니다. 일반 분양은 잔금이 20~30%라 중도금 대출이 큰 몫을 하지만, 신혼희망타운은 계약 때 10%만 내고 입주 때 대부분을 내는 구조가 많습니다. 계약금 4,720만 원(분양가 10% 4,620만 원 + 발코니 확장비 일부 100만 원)만 있으면 청약·계약까지는 갈 수 있고, 중도금 2회(9,439만 원)는 이자후불제 집단대출로 처리됩니다. 공고문이 이자후불제라고 밝힌 단지라 계산기도 후불제로 잡았습니다. 결국 승부는 입주 때 3억 2,571만 원의 잔금과 중도금 대출 상환을 어떻게 마련하느냐입니다.
2. 입주 때 필요한 현금: 모기지 비율에 따라
| 항목 | 모기지 30% | 모기지 70% |
|---|---|---|
| 잔금(분양가 70% + 발코니 잔액) | 3억 2,571만 원 | |
| 중도금 대출 상환 | 9,439만 원 | |
| 후불 이자(4.5% 가정) | 415만 원 | |
| 취득세·채권·법무사 등 | 708만 원 | |
| 전용 모기지 | 1억 4,019만 원 | 3억 2,711만 원 |
| 입주 때 현금 | 2억 9,114만 원 | 1억 423만 원 |
| 계약부터 입주까지 내 돈 | 3억 3,834만 원 | 1억 5,142만 원 |
취득세는 생애최초 감면 전 기준 1%(6억 원 이하 1주택)로 467만 원, 지방교육세 47만 원이 붙습니다. 신혼부부·생애최초 주택 구입이면 지방세특례제한법에 따라 200만 원 한도 감면을 받을 수 있어 실제 부담은 더 줄어듭니다확인 필요. 모기지를 70%까지 쓰면 입주 때 현금이 1억 원 남짓으로 줄어들어, 계약금까지 합쳐도 1억 5,000만 원 정도면 4억 6,000만 원짜리 새 아파트에 입주할 수 있습니다.
3. 전용 모기지(수익공유형) 월 상환액
| 모기지 비율 | 대출액 | 거치 1년(이자만) | 이후 29년 상환 | 이후 19년 상환 |
|---|---|---|---|---|
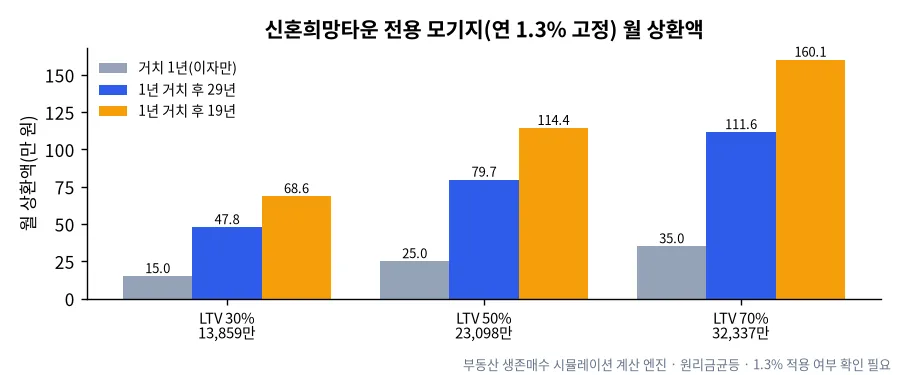
| 30% | 1억 3,859만 원 | 월 15만 원 | 월 47만 8,229원 | 월 68만 6,325원 |
| 50% | 2억 3,098만 원 | 월 25만 원 | 월 79만 7,048원 | 월 114만 3,876원 |
| 70% | 3억 2,337만 원 | 월 35만 원 | 월 111만 5,867원 | 월 160만 1,426원 |
연 1.3% 고정금리라 같은 금액을 시중 주담대(연 4% 안팎)로 빌릴 때보다 월 상환액이 훨씬 적습니다. 3억 2,337만 원을 연 4%·30년으로 빌리면 월 약 154만 원이니, 70%를 다 쓸 경우 매달 40만 원 넘게 아낍니다. 그리고 이 모기지는 중도상환수수료가 없습니다. 맞벌이 소득이 늘어 여유가 생기면 언제든 갚아 나갈 수 있고, 일찍 갚을수록 아래에서 설명할 수익공유 비율도 줄어듭니다.
4. 수익공유: 팔 때 무엇을 나누나
수익공유형 모기지는 집을 팔거나 대출을 다 갚을 때 생긴 시세차익(매도가격 − 분양가) 일부를 주택도시기금과 나누는 상품입니다. 나누는 비율은 모기지를 받은 비율(LTV)과 대출 기간, 자녀 수에 따라 달라집니다. 일반적으로 대출 비율이 높을수록 공유 비율이 높고, 오래 보유할수록, 자녀가 많을수록 공유 비율이 줄어드는 구조로, 최대 50%에서 최저 10%까지로 안내되어 왔습니다확인 필요. 예를 들어 4억 6,196만 원짜리 집이 10년 뒤 6억 원이 되었고 공유 비율이 30%라면, 차익 1억 3,804만 원의 30%인 약 4,141만 원을 기금에 냅니다(가정).
그래서 판단 기준은 단순합니다. 낮은 금리로 아끼는 이자와, 집값이 오를 때 나눠야 할 차익을 비교하는 것입니다. 집값이 크게 오를 것으로 보면 모기지를 덜 쓰거나 일찍 갚는 편이 낫고, 집값보다 매달 현금 흐름이 중요하면 모기지를 적극 쓰는 편이 낫습니다. 분양가가 일정 금액을 넘는 주택은 모기지 가입이 의무인 경우가 있었으므로 공고의 "신혼희망타운 전용 모기지" 항목을 확인하세요확인 필요.
5. 계약 전에 준비할 것
- 자격 확인: 혼인 7년 이내(또는 예비 신혼부부·한부모), 무주택세대구성원, 소득(도시근로자 월평균소득의 130% 이하, 맞벌이 140% 등)과 총자산 기준을 공고에서 확인합니다.
- 계약금 4,720만 원: 당첨 후 계약일(2027년 3월 30일)까지 현금으로 준비합니다. 신용대출로 마련하면 입주 때 DSR이 줄어들 수 있으니 주의하세요.
- 입주 때 현금 시나리오: 모기지 30%·50%·70% 세 가지로 입주 현금을 계산해 두고, 지금 전세 보증금이 얼마나 돌아오는지 맞춰 봅니다.
- 토지임대부 여부: 신혼희망타운 일부는 토지임대부로 공급되어 잔금 후 매달 토지임대료가 추가됩니다. A-6블록은 일반 분양형입니다(토지임대부 가이드).
6. 같은 지구 공공분양과 비교하면
신혼희망타운이 일반 공공분양보다 유리한지는 분양가와 대출 조건을 함께 봐야 합니다. 같은 안산신길2지구의 B-1블록 공공분양 84㎡는 5억 8,646만~6억 969만 원으로, 55㎡인 A-6블록(4억 6,196만 원)보다 1억 원 이상 비쌉니다. 면적이 다르니 ㎡당으로 바꾸면 B-1블록 84B는 공급면적 110.15㎡에 ㎡당 약 532만 원, A-6블록 55A 6~10층은 공급면적 81.53㎡에 ㎡당 약 567만 원으로 신혼희망타운이 오히려 조금 높습니다.
그래도 신혼부부에게 신혼희망타운이 매력적인 이유는 대출 조건입니다. 일반 공공분양은 일반 주담대나 디딤돌 대출을 써야 하고 DSR 규제를 받지만, 신혼희망타운 전용 모기지는 연 1%대 고정금리에 분양가의 최대 70%까지 빌릴 수 있습니다. 입주 때 현금이 1억 원 남짓이면 되는 구조는 일반 공공분양에서는 만들기 어렵습니다. 대신 시세차익을 나눠야 하므로, 집을 오래 보유하며 살 계획인지, 몇 년 뒤 넓은 집으로 옮길 계획인지에 따라 선택이 달라집니다.
7. 맞벌이 신혼부부 가상 사례
결혼 3년 차 맞벌이 부부가 전세 보증금 1억 2,000만 원과 예금 4,000만 원을 가지고 A-6블록 55A에 당첨됐다고 가정해 봅시다. 계약금 4,720만 원은 예금 4,000만 원에 계약일(2027년 3월)까지 남은 다섯 달 동안 월 150만 원씩 모은 돈을 더해 마련하고, 입주 때는 전세 보증금 1억 2,000만 원을 돌려받아 모기지 70% 기준 입주 현금 1억 423만 원을 냅니다. 남은 약 1,500만 원은 이사비와 가구 구입에 씁니다가정.
입주 후 첫 1년은 이자만 월 35만 원을 내고, 그다음부터 원리금 약 112만 원을 냅니다. 두 사람 월 실수령액이 600만 원이라면 주거비 비중이 20% 안쪽이라 무리가 없는 수준입니다. 아이가 생기면 수익공유 비율이 낮아지는 혜택도 있습니다. 이처럼 계약 시점과 입주 시점의 돈을 나눠 계획하면, 지금 가진 돈이 적어도 충분히 도전해 볼 수 있습니다.
8. 계산기에서 바꿔 볼 값
분양 계산기에서 안산신길2 A-6블록을 고르면 층 구간에 따라 공고의 분양가가 자동으로 바뀌고, 모기지 비율(30~70%)과 상환 기간, 중도금 금리를 직접 조정할 수 있습니다. 모기지 비율을 10%p씩 바꿔 보면 입주 때 현금과 월 상환액이 어떻게 맞바뀌는지 바로 보이므로, 우리 집 예산에 맞는 지점을 찾기 쉽습니다.
9. 입주 뒤에 바뀌는 것
입주 후에는 모기지 상환 외에 재산세와 관리비가 새로 생깁니다. 4억 6,196만 원 아파트의 재산세는 공시가격에 따라 연 수십만 원 수준이고, 55㎡ 관리비는 수도권 중앙값(전용㎡당 3,392원)으로 계산하면 월 약 18만 7,000원입니다(아파트 관리비). 모기지 상환액에 이 금액을 더한 것이 실제 월 주거비입니다.
10. 자주 묻는 질문
Q. 모기지 대신 일반 주담대를 써도 되나요?
가입 의무 대상이 아니라면 가능합니다. 다만 일반 주담대는 DSR·LTV 규제와 중도상환수수료가 적용됩니다.
Q. 유상 옵션은 대출이 되나요?
계산기는 유상 옵션을 자납(현금)으로만 계산합니다. 옵션 대금은 중도금 대출 대상이 아닌 경우가 대부분이기 때문입니다.
Q. 중도금 이자 415만 원은 언제 내나요?
이자후불제라 잔금 때 한꺼번에 냅니다. 금리가 4.5%보다 높거나 낮으면 금액이 달라집니다(가정).
Q. 맞벌이 소득 기준을 넘으면 청약할 수 없나요?
신혼희망타운은 소득·자산 기준이 있어 기준을 넘으면 청약할 수 없습니다. 기준은 해마다 바뀌므로 공고의 소득 기준 표를 확인하세요.
Q. 입주 후 아이가 생기면 무엇이 달라지나요?
수익공유형 모기지는 자녀 수에 따라 정산 때 공유 비율이 낮아지는 구조로 안내되어 왔습니다확인 필요.
Q. 계약금도 모기지로 낼 수 있나요?
아닙니다. 전용 모기지는 잔금 때 실행되므로 계약금은 현금으로 준비해야 합니다.
출처: 청약홈 안산신길2 A-6블록 신혼희망타운 입주자모집공고 · 주택도시기금 신혼희망타운 전용 모기지 · 공공주택 특별법 · 관련 글: 공공분양 vs 민영분양 · 분양 자금 계획 · 정책대출 비교
이 글은 공고 자료와 가정을 바탕으로 한 계산 예시입니다. 모기지 금리·수익공유 비율·자격 기준은 기금과 LH 안내가 기준입니다.