
공공분양 vs 민영분양 — 같은 동네 84㎡로 비교한 가격·청약·납부 차이
"공공분양이 싸다"는 말은 반만 맞습니다. 같은 택지지구 안에서 비교하면 공공분양이 대체로 싸지만, 그 차이는 생각보다 작을 때가 많고, 대신 청약 자격과 소득·자산 요건, 거주의무 같은 조건이 붙습니다. 이 글은 2025~2026년에 공고가 난 경기 시흥 거모지구와 안산 신길2지구의 실제 분양가로 공공분양과 민영분양을 나란히 놓고, 가격·청약 방식·납부 일정·입주 후 제약을 하나씩 비교합니다. 숫자는 모두 청약홈 입주자모집공고의 주택형별 최고가(발코니 확장비 제외)이고, 납부 일정은 이 사이트 분양 계산기 화면 그대로입니다.
1. 같은 지구 84㎡ 분양가 비교
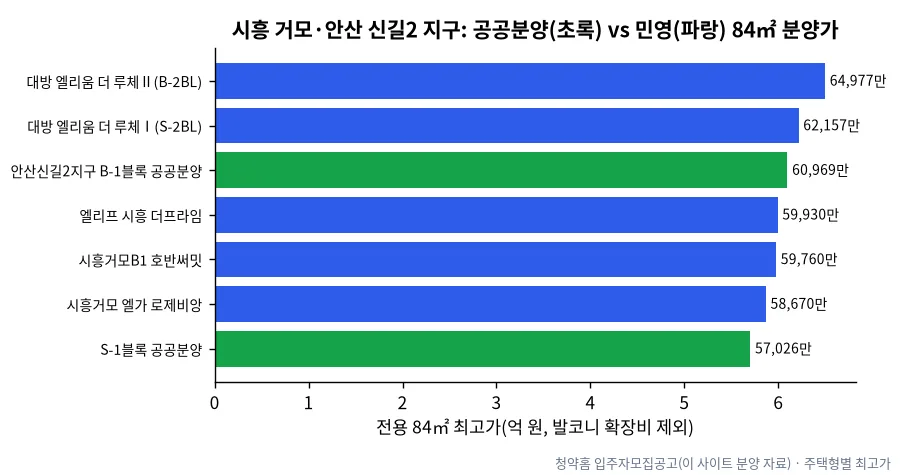
| 단지(공고일) | 구분 | 84㎡ 최고가 | 입주 예정 |
|---|---|---|---|
| 시흥거모 S-1블록 공공분양(2026.10) | 공공 | 5억 7,026만 원 | 2029년 6월 |
| 시흥거모 엘가 로제비앙(2025.11) | 민영 | 5억 7,890만~5억 8,670만 원 | 2029년 1월 |
| 시흥거모B1 호반써밋(2026.03) | 민영 | 5억 9,690만~5억 9,760만 원 | 2028년 11월 |
| 엘리프 시흥 더프라임(2026.10) | 민영 | 5억 9,910만~5억 9,930만 원 | 2029년 8월 |
| 대방 엘리움 더 루체Ⅰ(2025.11) | 민영 | 6억 2,157만 원 | 2028년 8월 |
| 대방 엘리움 더 루체Ⅱ(2025.11) | 민영 | 6억 4,977만 원 | 2028년 8월 |
| 안산신길2 B-1블록 공공분양(2026.10) | 공공 | 5억 8,646만~6억 969만 원 | 2029년 8월 |
거모지구 안에서 공공분양 S-1블록은 가장 싼 민영(엘가 로제비앙 B타입 5억 7,890만 원)보다 864만 원, 가장 비싼 민영(루체Ⅱ)보다 7,951만 원 낮습니다. 차이가 1~14% 수준입니다. 공공택지 안의 민영 아파트도 분양가상한제를 적용받기 때문에, 땅값이 같은 지구에서는 공공과 민영의 가격 차이가 크게 벌어지기 어렵습니다. 민영 단지끼리의 차이는 브랜드, 커뮤니티 시설, 동 배치와 층, 기본으로 들어가는 품목의 차이가 주로 만듭니다. 반대로 안산신길2 B-1블록 공공분양은 6억 원을 넘는 타입도 있어 "공공이면 무조건 6억 원 아래"라는 기대도 맞지 않습니다.
공급면적당 가격으로 바꿔 보면 차이가 더 잘 보입니다. S-1블록 84A는 공급면적 111.56㎡에 5억 7,026만 원으로 ㎡당 약 511만 원이고, 루체Ⅱ는 109.94㎡에 6억 4,977만 원으로 ㎡당 약 591만 원입니다. 엘가 로제비앙 A타입(111.96㎡, 5억 8,670만 원)은 ㎡당 약 524만 원이라 공공과 거의 같습니다.
2. 청약 방식의 차이
| 항목 | 공공분양(국민주택) | 민영분양(민영주택) |
|---|---|---|
| 당첨자 선정 | 순차제: 3년 이상 무주택 + 청약저축 납입 인정금액(또는 횟수)이 많은 순, 일부 추첨제 도입 | 가점제(무주택 기간·부양가족·통장 기간 84점 만점)와 추첨제 비율 |
| 자격 | 무주택세대구성원, 일반공급 중 일부와 특별공급은 소득·자산 기준 | 1순위 요건(통장 기간·예치금) 충족 시 유주택자도 추첨제 참여 가능 |
| 통장 | 주택청약종합저축(납입 인정금액이 핵심) | 주택청약종합저축(지역·면적별 예치금 충족) |
| 재당첨 제한 | 있음(규칙 제54조) | 투기과열·조정대상지역·분양가상한제 주택은 있음 |
공공분양은 "오래, 많이 부은 통장"이 유리하고, 민영은 "무주택 기간이 길고 식구가 많은 사람" 또는 운에 걸어 볼 추첨제가 핵심입니다. 그래서 같은 지구라도 당첨 가능성은 사람마다 정반대일 수 있습니다. 청약저축 납입 인정금액은 월 납입액 중 25만 원까지만 인정되므로(2024년 11월 상향), 사회초년생이 공공분양을 노린다면 지금부터 매달 25만 원씩 넣는 것이 정석입니다. 가점 계산은 청약 가점 계산에서 자세히 다룹니다. 소득·자산 기준(도시근로자 월평균소득 비율, 부동산·자동차 가액)은 매년 바뀌므로 공고의 표를 꼭 확인하세요확인 필요.
3. 납부 일정: S-1블록 84A로 따라가 보기
공공분양 S-1블록 84A(5억 7,026만 원)를 이 사이트 분양 계산기에 넣은 화면입니다. 공고의 납부 비율(계약금 10%, 중도금 4회 각 15%, 잔금 30%)과 발코니 확장비가 자동으로 들어가고, 내 상황(무주택, 연소득 8,000만 원, 보유 현금 1억 원)을 반영해 잔금 대출을 추정합니다.
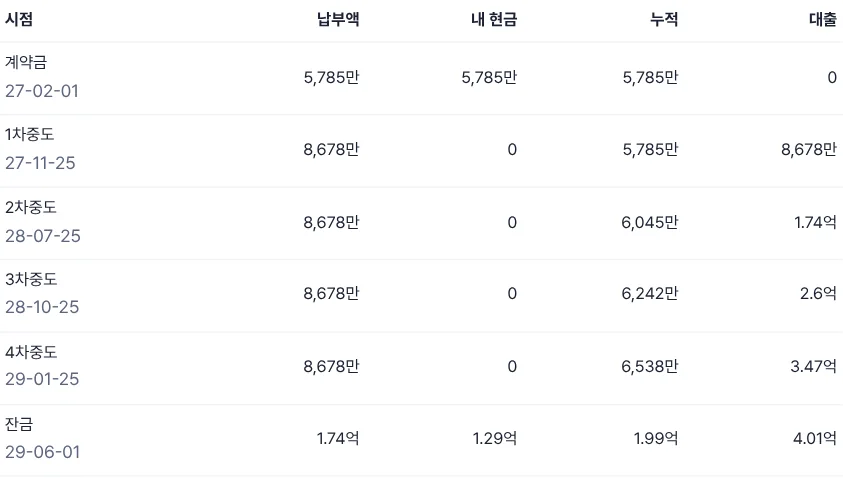
- 계약 때(2027년 2월): 5,785만 원. 대출이 안 되는 순수 현금입니다.
- 중도금(2027년 11월~2029년 1월): 4회 각 8,678만 원, 총 3억 4,712만 원을 집단대출로 냅니다. 이자를 매달 내면 입주 전까지 약 750만 원이 나갑니다.
- 입주 때(2029년 6월): 잔금 약 1억 7,400만 원과 중도금 대출 상환을 합쳐, 잔금 대출 약 4억 100만 원을 빼고 약 1억 2,900만 원을 현금으로 냅니다.
- 합계: 계약부터 입주까지 내 돈 약 1억 9,900만 원(취득세 등 포함)입니다.
민영 단지는 중도금 이자를 "후불제"로 해 주는 경우가 많습니다. 후불제라면 중도금 기간에 이자를 내지 않는 대신 입주 때 한꺼번에 정산하므로, 입주 때 현금이 그만큼 늘어납니다. 반대로 공공분양은 단지마다 이자 조건이 달라서, 계산기에서는 공고문에 후불제라고 적혀 있을 때만 후불제로 계산합니다. 같은 6억 원 아파트라도 이자 조건 하나로 입주 때 필요한 현금이 수백만 원 달라지는 셈입니다.
4. 입주 후 제약: 거주의무와 전매제한
공공택지에서 분양가상한제를 적용받은 주택은 공공·민영 모두 전매제한이 있고, 수도권 공공택지의 경우 일정 기간 직접 살아야 하는 거주의무가 붙을 수 있습니다(주택법 제57조의2). 2024년 법 개정으로 거주의무 시작 시점을 "최초 입주 가능일"이 아니라 "입주 후 3년 이내"로 미룰 수 있게 되어, 첫 입주 때 전세를 한 번 놓아 잔금을 치르는 길이 열렸습니다. 다만 단지별 의무 기간과 예외 사유는 공고문의 "거주의무" 항목이 기준이므로 반드시 확인하세요확인 필요.
공공분양에는 여기에 더해 "공공주택 특별법"에 따른 전매 시 우선매입(LH 등) 규정이 적용될 수 있어, 의무 기간 안에 팔면 시세가 아닌 분양가 수준으로 되팔아야 할 수 있습니다. 민영은 전매제한만 풀리면 시세대로 팔 수 있다는 점이 가장 큰 차이입니다.
5. 어떤 사람에게 어느 쪽이 맞나
| 상황 | 유리한 쪽 | 이유 |
|---|---|---|
| 통장 10년 이상, 납입 인정금액 많음 | 공공 | 순차제에서 앞 순위 |
| 무주택 15년·부양가족 3명 이상 | 민영 가점제 | 가점 60점 이상 가능 |
| 소득이 공공 기준 초과 | 민영 | 민영 일반공급은 소득 제한 없음 |
| 1주택자, 갈아타기 | 민영 추첨제 | 공공은 무주택 요건 |
| 입주 초기 전세로 잔금 마련 | 단지 공고 확인 | 거주의무 유무·시작 시점에 따라 다름 |
현실적으로는 둘 중 하나만 고르기보다, 같은 지구에서 공공과 민영 공고가 번갈아 나오는 시기를 노려 자격이 되는 쪽에 모두 넣는 사람이 많습니다. 다만 한 곳에 당첨되면 재당첨 제한과 당첨자 지위 때문에 다른 단지 청약이 막힐 수 있으므로, 덜 원하는 단지부터 넣는 것은 피하세요.
6. 청약 전에 계산기로 확인할 세 가지
공공이든 민영이든 공고가 나오면 청약 전에 세 가지를 계산해 두면 당첨 뒤 당황할 일이 줄어듭니다. 첫째, 계약금을 현금으로 바로 낼 수 있는지입니다. 계약금은 대출이 되지 않고, 당첨자 발표 후 2주 안팎에 계약하는 경우가 많습니다. 둘째, 중도금 대출이 가능한지입니다. 기존 대출이 있거나 다주택자라면 중도금 집단대출이 제한될 수 있습니다. 셋째, 입주 때 잔금 대출과 현금으로 남은 돈을 메울 수 있는지입니다. S-1블록 예시처럼 입주 때 1억 원 넘는 현금이 필요한 경우가 많습니다.
이 사이트 분양 계산기는 공고가 정리된 단지를 고르면 납부 비율, 발코니 확장비, 중도금 이자 방식을 공고 기준으로 자동으로 넣고, 내 상황(소득·보유 현금·현재 전세 보증금)을 반영해 잔금 대출과 입주 때 현금을 추정합니다. 같은 지구의 공공과 민영 단지를 번갈아 넣어 보면 "가격 차이"뿐 아니라 "언제 얼마가 필요한지"의 차이까지 비교할 수 있습니다.
7. 같은 동네의 다음 공고 기다리기
거모지구와 신길2지구처럼 택지지구는 몇 년에 걸쳐 블록별로 공고가 나옵니다. 거모지구만 해도 2025년 11월부터 2026년 10월까지 민영 5곳과 공공 2곳(S-1블록 공공분양, A-5블록 신혼희망타운)이 공고됐습니다. 한 번 떨어져도 같은 지구의 다음 블록을 노릴 수 있으므로, 지구 전체의 공급 계획을 알아 두면 전략을 세우기 쉽습니다.
8. 자주 묻는 질문
Q. 공공분양도 발코니 확장비가 따로 있나요?
네. S-1블록도 84A 기준 발코니 확장비가 별도이며, 계산기는 공고의 확장비를 납부 회차에 나눠 넣습니다. 유상 옵션은 자납(대출 불가)으로 계산합니다.
Q. 공공분양 잔금 대출도 일반 주담대와 같은 규제를 받나요?
네. LTV·DSR은 같은 기준이 적용됩니다. 정책대출(디딤돌 등) 요건에 맞으면 더 낮은 금리가 가능할 수 있습니다(정책대출 비교).
Q. 신혼희망타운은 공공분양과 같은가요?
공공분양의 한 종류지만 전용 55㎡ 이하 위주이고 수익공유형 모기지 등 고유 조건이 있습니다(신혼희망타운 자금 계획).
Q. 공공분양도 발코니·옵션 가격이 정해져 있나요?
네. 공고문에 주택형별 발코니 확장비와 유상 옵션 가격표가 실립니다.
출처: 청약홈 입주자모집공고 · 주택공급에 관한 규칙 · 주택법 · 관련 글: 분양 자금 계획 · 2027년 입주 단지
분양가와 납부 조건은 공고 기준이며, 청약 자격·소득 기준·거주의무는 공고마다 다릅니다. 청약 전 해당 공고문 원문을 확인하세요.