
84㎡ 실거래 중앙값으로 본 서울 25개 구 매수 필요 현금 (2026)
"서울에서 국민평형(전용 84㎡) 하나 사려면 현금이 얼마나 있어야 하나"는 가장 많이 받는 질문입니다. 답은 구마다, 소득마다 다릅니다. 이 글은 이 사이트가 매달 갱신하는 단지별 실거래 자료에서 최근 1년 동안 거래된 전용 83~86㎡ 거래의 구별 중앙값을 뽑고, 같은 조건의 무주택자가 그 가격의 아파트를 살 때 대출 한도·세금·부대비용·필요 현금을 이 사이트 매수 계산 엔진으로 계산했습니다. 2026년 현재 서울은 전 지역이 규제지역이라 LTV 40%와 가격별 최대한도(15억 원 이하 6억, 25억 원 이하 4억, 그 초과 2억)가 함께 적용됩니다.
1. 계산 방법
- 가격: 각 단지·면적의 가장 최근 거래 가운데 2025년 11월 이후 계약된 전용 83~86㎡ 거래만 모아 구별 중앙값을 구하고 100만 원 단위로 반올림했습니다. 단지마다 한 건(가장 최근)만 들어가므로 거래가 많은 대단지에 끌려가지 않습니다. 표의 "표본"은 그 단지 수입니다.
- 대출: LTV 40%, 스트레스 DSR(연 4.0% + 스트레스 금리 3.0%p로 DSR 40% 계산), 가격별 최대한도 중 가장 작은 값입니다. 방공제는 MCI·MCG 가입을 가정해 빼지 않았습니다.
- 비용: 취득세·지방교육세(85㎡ 이하라 농어촌특별세 없음), 중개보수 상한(부가세 포함), 국민주택채권 할인 비용(공시가격 = 매매가 × 69% 추정), 인지세, 등기신청수수료, 법무사 보수 추정치입니다.
- 가정 무주택(생애최초 아님), 연소득 8,000만 원, 기존 대출 없음. 실제 한도는 은행 심사로 정해지므로 확인 필요입니다.
2. 구별 결과
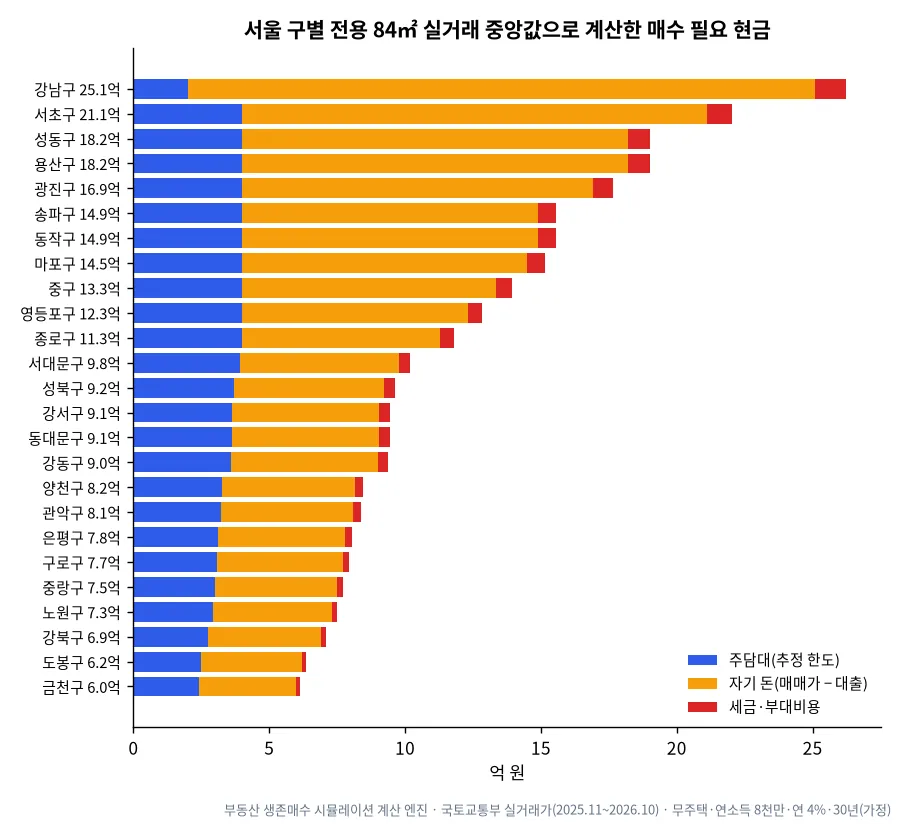
| 구 | 표본(단지) | 84㎡ 중앙값 | 주담대(정하는 한도) | 세금·부대비용 | 필요 현금 |
|---|---|---|---|---|---|
| 강남구 | 147 | 25억 1,000만 원 | 2억 원(가격별 한도) | 1억 1,163만 원 | 24억 2,163만 원 |
| 서초구 | 164 | 21억 1,000만 원 | 4억 원(가격별 한도) | 9,398만 원 | 18억 398만 원 |
| 성동구 | 113 | 18억 2,000만 원 | 4억 원(가격별 한도) | 8,118만 원 | 15억 118만 원 |
| 용산구 | 70 | 18억 1,900만 원 | 4억 원(가격별 한도) | 8,114만 원 | 15억 14만 원 |
| 광진구 | 85 | 16억 9,000만 원 | 4억 원(가격별 한도) | 7,545만 원 | 13억 6,545만 원 |
| 동작구 | 119 | 14억 9,000만 원 | 4억 80만 원(DSR) | 6,498만 원 | 11억 5,418만 원 |
| 송파구 | 163 | 14억 9,000만 원 | 4억 80만 원(DSR) | 6,498만 원 | 11억 5,418만 원 |
| 마포구 | 149 | 14억 5,000만 원 | 4억 80만 원(DSR) | 6,326만 원 | 11억 1,246만 원 |
| 중구 | 24 | 13억 3,500만 원 | 4억 80만 원(DSR) | 5,831만 원 | 9억 9,251만 원 |
| 영등포구 | 139 | 12억 3,000만 원 | 4억 80만 원(DSR) | 5,380만 원 | 8억 8,300만 원 |
| 종로구 | 28 | 11억 3,000만 원 | 4억 80만 원(DSR) | 4,825만 원 | 7억 7,745만 원 |
| 서대문구 | 112 | 9억 7,800만 원 | 3억 9,120만 원(LTV) | 4,168만 원 | 6억 2,848만 원 |
| 성북구 | 134 | 9억 2,300만 원 | 3억 6,920만 원(LTV) | 3,937만 원 | 5억 9,317만 원 |
| 동대문구 | 137 | 9억 500만 원 | 3억 6,200만 원(LTV) | 3,862만 원 | 5억 8,162만 원 |
| 강서구 | 259 | 9억 500만 원 | 3억 6,200만 원(LTV) | 3,862만 원 | 5억 8,162만 원 |
| 강동구 | 240 | 9억 원 | 3억 6,000만 원(LTV) | 3,841만 원 | 5억 7,841만 원 |
| 양천구 | 185 | 8억 1,500만 원 | 3억 2,600만 원(LTV) | 2,841만 원 | 5억 1,741만 원 |
| 관악구 | 97 | 8억 1,000만 원 | 3억 2,400만 원(LTV) | 2,798만 원 | 5억 1,398만 원 |
| 은평구 | 165 | 7억 8,000만 원 | 3억 1,200만 원(LTV) | 2,525만 원 | 4억 9,325만 원 |
| 구로구 | 165 | 7억 7,000만 원 | 3억 800만 원(LTV) | 2,434만 원 | 4억 8,634만 원 |
| 중랑구 | 137 | 7억 5,000만 원 | 3억 원(LTV) | 2,265만 원 | 4억 7,265만 원 |
| 노원구 | 180 | 7억 3,000만 원 | 2억 9,200만 원(LTV) | 2,102만 원 | 4억 5,902만 원 |
| 강북구 | 57 | 6억 9,000만 원 | 2억 7,600만 원(LTV) | 1,786만 원 | 4억 3,186만 원 |
| 도봉구 | 90 | 6억 2,200만 원 | 2억 4,880만 원(LTV) | 1,309만 원 | 3억 8,629만 원 |
| 금천구 | 44 | 6억 원 | 2억 4,000만 원(LTV) | 1,166만 원 | 3억 7,166만 원 |
25개 구의 필요 현금 중앙값은 성북구 수준인 약 5억 9,317만 원입니다. 가장 낮은 금천구(3억 7,166만 원)와 가장 높은 강남구(24억 2,163만 원)의 차이는 6.5배입니다. 매매가 차이(약 4.2배)보다 필요 현금 차이가 큰 이유는 비싼 집일수록 대출이 오히려 줄어드는 구조 때문입니다. 강남구 중앙값 25억 1,000만 원은 25억 원을 넘어 최대한도가 2억 원으로 떨어지고, 15억 원 안팎인 송파·동작구는 4억 80만 원(DSR)까지 빌릴 수 있습니다.
3. 무엇이 대출 한도를 정했나
25개 구 가운데 14곳은 LTV 40%, 6곳은 DSR, 5곳은 가격별 최대한도가 대출을 정했습니다.
- 9억 원 이하(14개 구): 매매가의 40%가 그대로 한도입니다. 금천 2억 4,000만 원, 강북 2억 7,600만 원, 강동 3억 6,000만 원처럼 가격에 비례합니다.
- 10억~15억 원(6개 구): LTV로는 4억~6억 원이 나오지만 연소득 8,000만 원의 DSR 한도 4억 80만 원에 막힙니다. 이 구간은 소득이 오르면 대출이 늘어납니다.
- 15억 원 초과(5개 구): 소득과 관계없이 4억 원(25억 원 초과는 2억 원)이 상한입니다. 성동·용산(약 18억 원)은 매매가의 22%밖에 빌릴 수 없습니다.
가격별 한도 경계에서 생기는 "절벽"은 15억·25억 경계 가이드에서 1,000만 원 단위로 자세히 계산했습니다.
4. 소득과 생애최초에 따라 달라지는 폭(9억 원 아파트)
강동구 중앙값에 가까운 9억 원 아파트로 조건만 바꿔 다시 계산했습니다.
| 조건 | 대출(정하는 한도) | 필요 현금 | 첫 달 상환액 |
|---|---|---|---|
| 연소득 6,000만 원 | 3억 60만 원(DSR) | 6억 3,781만 원 | 143만 5,110원 |
| 연소득 8,000만 원 | 3억 6,000만 원(LTV 40%) | 5억 7,841만 원 | 171만 8,695원 |
| 연소득 1억 2,000만 원 | 3억 6,000만 원(LTV 40%) | 5억 7,841만 원 | 171만 8,695원 |
| 연소득 8,000만 원 + 생애최초 | 4억 80만 원(DSR) | 5억 3,561만 원 | 191만 3,481원 |
| 연소득 1억 2,000만 원 + 생애최초 | 6억 원(가격별 한도) | 3억 3,641만 원 | 286만 4,492원 |
생애최초 구입자는 규제지역에서도 LTV 70%를 받을 수 있어, 소득이 충분하면 필요 현금이 2억 4,000만 원 넘게 줄어듭니다. 반대로 소득이 낮으면 LTV가 아무리 높아도 DSR이 먼저 막아 효과가 작습니다. 생애최초는 취득세도 최대 200만 원 감면돼 비용이 2,000만 원 줄었습니다. 대출이 커지는 만큼 월 상환액도 늘어나므로, 필요 현금만 보지 말고 월 주거비를 같이 확인해야 합니다.
5. 9억 원 아파트의 세금·부대비용 내역
| 항목 | 금액 | 근거 |
|---|---|---|
| 취득세 | 2,700만 원 | 6억~9억 원 구간 세율(9억 원은 3%) |
| 지방교육세 | 270만 원 | 취득세 과세표준 × 0.3% |
| 중개보수 상한 | 495만 원 | 0.5% + 부가세(9억~12억 미만) |
| 국민주택채권 할인 비용 | 288만 7,500원 | 공시가격 6억 2,100만 원(추정) 구간 매입률 |
| 법무사 보수(추정)·인지세·수수료 | 86만 8,000원 | 인지세 15만 원 + 대출 약정 7만 5,000원 등 |
| 합계 | 3,840만 5,500원 | 매매가의 약 4.3% |
가격의 4% 안팎이 세금과 비용으로 나간다고 생각하면 됩니다. 9억 원을 넘으면 중개보수 요율과 취득세율이 모두 올라 15억 원 아파트는 약 6,700만 원, 20억 원은 약 8,900만 원이 됩니다. 항목별 설명은 부대비용 총정리와 취득세 가이드에 있습니다.
6. 필요 현금을 줄이는 현실적인 방법
- 면적 낮추기: 같은 단지라도 59㎡는 84㎡보다 보통 20~30% 쌉니다. 9억 원대가 7억 원대로 내려가면 LTV 대출은 줄지만 필요 현금도 1억 원 이상 줄어듭니다.
- 9억 원·15억 원 바로 아래 매물: 9억 원 이하는 중개보수 요율(0.4%)과 취득세율이 낮고, 15억 원 이하는 최대한도 6억 원이 유지됩니다. 경계 바로 위 매물은 가격 차이보다 현금 차이가 훨씬 큽니다.
- 정책대출: 소득·자산 요건을 채우면 디딤돌·신생아 특례 대출로 금리를 낮출 수 있지만, 집값 상한(디딤돌 5억~6억 원 등)이 있어 서울 84㎡ 중앙값 대부분은 대상이 아닙니다. 대상 여부는 정책대출 비교에서 확인하세요.
- 입주 시기 조절: 지금 사는 집의 전세보증금 반환일과 잔금일을 맞추면 따로 마련할 현금을 줄일 수 있습니다. 자가에서 갈아타는 경우는 갈아타기 실제 사례를 참고하세요.
7. 이 표를 읽을 때 주의할 점
- 중앙값은 구 전체의 가운데일 뿐입니다. 같은 구 안에서도 신축 대단지와 소규모 구축의 가격 차이가 두 배 이상 납니다.
- 거래가 적은 구(중구 24곳, 종로구 28곳)는 중앙값이 몇 건의 거래에 크게 흔들립니다.
- 토지거래허가구역: 서울 대부분이 지정돼 2년 실거주 의무가 붙고 갭투자가 막혀 있습니다. 전세를 끼고 사는 계산은 이 표에 맞지 않습니다.
- 전입 의무: 규제지역 주담대는 6개월 안에 전입해야 합니다.
- 금리: 연 4.0%는 가정입니다. 금리가 오르면 DSR 한도가 줄어 10억~15억 원 구간 필요 현금이 늘어납니다.
8. 내 조건으로 다시 계산하기
- 단지 지도에서 관심 단지를 누르면 84㎡ 최근 거래와 공시가격이 나오고, 카드의 "매수 계산기" 버튼으로 그 가격이 채워진 계산기가 열립니다.
- 매수 계산기(간편)에서 소득·주택 수·생애최초만 바꾸면 위 표와 같은 방식으로 필요 현금과 월 부담이 나옵니다.
- 갖고 있는 현금이 얼마인지 모르겠다면 내 상황 계산기로 전세보증금·예금을 합쳐 "쓸 수 있는 돈"부터 정리하세요.
9. 자주 묻는 질문
Q. 왜 평균이 아니라 중앙값인가요?
한강변 고가 단지 몇 곳이 평균을 크게 끌어올리기 때문입니다. 중앙값은 "가운데 단지"의 가격이라 보통 사람이 보는 매물에 더 가깝습니다.
Q. 맞벌이라 소득이 더 높으면요?
DSR은 차주(대출받는 사람) 소득 기준이라 공동 차주가 되면 합산할 수 있습니다. 위 4번 표처럼 소득이 충분하면 LTV나 가격별 한도가 먼저 막습니다.
Q. 85㎡ 초과면 무엇이 달라지나요?
농어촌특별세(0.2%)가 붙고 취득세율 구간은 같습니다. 대출 규칙은 면적과 관계없습니다.
Q. 이 자료는 언제 갱신되나요?
실거래가는 매달 갱신되며, 이 글의 표는 갱신 시점에 맞춰 다시 계산합니다.
Q. 표의 중위가는 언제 거래 기준인가요?
2025년 11월 1일 이후 계약된 아파트 실거래 중 전용 83~86㎡ 거래의 중위가입니다. 거래가 적은 구는 몇 건의 거래에 따라 크게 달라질 수 있습니다.
Q. 생애최초 주택 구입이면 표보다 덜 드나요?
생애최초는 LTV가 더 높게 적용되고 취득세 감면(최대 200만 원)도 받을 수 있어 필요 현금이 줄어듭니다. 다만 6억 원 한도와 DSR 한도는 그대로 적용됩니다.
Q. 맞벌이면 소득을 합쳐서 보나요?
부부가 함께 차주가 되거나 배우자 소득을 합산하는 방식으로 DSR을 계산할 수 있습니다. 은행마다 기준이 다르니 상담 때 확인하세요.
출처: 국토교통부 실거래가 공개시스템 · 금융위원회 가계부채 관리방안(6·27, 10·15) · 지방세법(제11조) · 관련 글: LTV·DSR 이해하기 · 6·27 이후 주담대 규칙 · 15억·25억 경계
이 글은 일반 정보이며 특정 지역·단지의 매수를 권유하지 않습니다. 대출 한도는 은행 심사, 세금은 신고·고지 내용이 기준입니다.