
대출 중도상환수수료와 갈아타기 손익 계산 — 몇 달이면 본전을 찾을까
금리가 내려가면 "지금 대출을 더 낮은 금리로 갈아탈까" 고민하게 됩니다. 이때 발목을 잡는 것이 중도상환수수료입니다. 대출 실행 후 3년 안에 갚으면 남은 기간에 비례해 수수료를 내야 하기 때문입니다. 하지만 수수료는 시간이 지날수록 줄고, 금리 차이로 아끼는 이자는 매달 쌓입니다. 두 숫자를 나란히 놓으면 갈아탈지 말지 답이 나옵니다. 여기서 "갈아타기"는 대출을 바꾸는 이야기입니다. 집을 팔고 새 집으로 옮기는 갈아타기는 갈아타기 전략과 분당 갈아타기 실전 사례를 보세요.
1. 중도상환수수료 계산식
수수료 = 갚는 금액 × 수수료율 × (3년 − 경과 기간) ÷ 3년
2025년 1월 13일부터 금융위원회 개편으로 은행은 대출을 일찍 갚을 때 실제로 드는 비용(자금 조달 손실, 행정 비용)만 수수료에 넣을 수 있게 되었습니다. 그 결과 주담대 수수료율이 고정금리 평균 1.4%대에서 0.5~0.7%대, 변동금리는 0.6%대로 낮아졌습니다확인 필요. 이 사이트는 기본값으로 0.65%를 씁니다. 3억 원을 갚는다고 하면:
| 대출 후 경과 | 수수료(3억 원, 0.65%) |
|---|---|
| 바로(0개월) | 195만 원 |
| 6개월 | 약 163만 원 |
| 12개월 | 약 130만 원 |
| 18개월 | 약 98만 원 |
| 24개월 | 약 65만 원 |
| 30개월 | 약 33만 원 |
| 36개월 이후 | 0원 |
2. 갈아타면 얼마나 아끼나
| 3억 원, 30년 원리금균등 | 기존 월 상환액 | 새 월 상환액 | 월 절감 |
|---|---|---|---|
| 4.5% → 3.9% | 152만 56원 | 141만 5,005원 | 10만 5,051원 |
| 4.5% → 4.2% | 152만 56원 | 146만 7,052원 | 5만 3,004원 |
| 4.8% → 4.0% | 157만 3,996원 | 143만 2,246원 | 14만 1,750원 |
금리 차이 0.6%p면 월 약 10만 5,000원, 0.3%p면 월 약 5만 3,000원을 아낍니다. 단순화를 위해 남은 기간을 다시 30년으로 잡은 값이며, 남은 기간을 그대로 두면 절감액은 조금 달라집니다가정.
3. 본전 찾는 기간
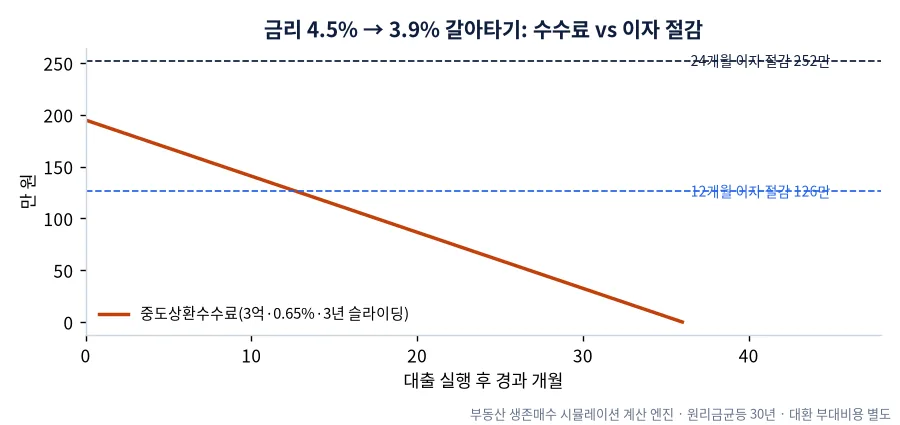
4.5% → 3.9%(월 10만 5,051원 절감) 기준으로 계산하면:
- 대출 직후 갈아타면 수수료 195만 원 ÷ 10만 5,051원 = 약 19개월이면 본전입니다.
- 1년 지난 뒤면 수수료 약 130만 원, 약 12~13개월이면 본전입니다.
- 2년 지난 뒤면 수수료 약 65만 원, 약 6~7개월이면 본전입니다.
여기에 새 대출의 인지세(차주 부담분 3억 원 기준 7만 5,000원), 근저당 말소·설정 관련 비용을 더하면 본전 기간이 1~2개월 늘어납니다. 근저당 설정비는 대부분 은행이 부담하지만, 상품에 따라 다르니 확인하세요확인 필요.
4. 갈아타기 전에 확인할 5가지
- 새 대출 한도: 지금은 6·27 대책 이후 규정(만기 30년, 가격별 최대한도, 스트레스 DSR)이 적용되므로, 예전 대출보다 한도가 줄 수 있습니다. 대환 시 기존 대출 잔액 범위 안에서 예외를 두는 경우가 있습니다확인 필요(6·27 이후 주담대 규칙).
- 금리 유형: 낮은 금리가 변동이라면 금리 상승 위험을 함께 떠안습니다(고정 vs 변동).
- 남은 기간: 대출을 2~3년 안에 갚을 계획이라면 절감 기간이 짧아 이익이 줄어듭니다.
- 우대금리 조건: 급여 이체, 카드 사용 같은 조건을 못 지키면 금리가 올라갑니다.
- 정책대출: 보금자리론·디딤돌은 중도상환수수료 체계가 다르고(3년 이내 최대 1.2% 수준 등), 대환 요건이 따로 있습니다확인 필요.
5. 집을 팔 때도 같은 수수료
집을 팔면서 대출을 갚을 때도 중도상환수수료가 붙습니다. 대출 1년 만에 3억 원을 갚으면 약 130만 원입니다. 이 사이트 매도 계산기는 대출 실행일과 매도일을 넣으면 수수료를 자동으로 계산해 손에 쥐는 돈에서 빼 줍니다. 갈아타기로 집을 바꾸는 경우라면 갈아타기 계산기에서 함께 확인하세요.
6. 온라인 대환대출
2024년부터 주담대·전세대출도 금융결제원 대환대출 인프라를 통해 은행 앱에서 갈아탈 수 있습니다. 여러 은행 조건을 한 번에 비교하고, 기존 대출 상환까지 자동으로 처리됩니다. 다만 모든 대출이 대상은 아니고(예: 집단대출 일부), 대출 실행 후 일정 기간이 지나야 신청할 수 있습니다확인 필요.
7. 대출 금액별 수수료 빠른 표(0.65%)
| 갚는 금액 | 바로 갚을 때 | 1년 후 | 2년 후 |
|---|---|---|---|
| 1억 원 | 65만 원 | 약 43만 원 | 약 22만 원 |
| 2억 원 | 130만 원 | 약 87만 원 | 약 43만 원 |
| 3억 원 | 195만 원 | 약 130만 원 | 약 65만 원 |
| 5억 원 | 325만 원 | 약 217만 원 | 약 108만 원 |
수수료는 금액에 정비례하고 시간에 반비례합니다. 금리 차이가 클수록, 대출 금액이 클수록 본전 기간은 그대로이고 이익의 절대 금액만 커집니다. 즉 본전 기간은 "금리 차이"와 "경과 기간"이 결정합니다.
8. 갈아타기 대신 할 수 있는 것
- 금리인하요구권: 소득이 오르거나 신용점수가 좋아졌다면 지금 은행에 금리 인하를 요구할 수 있습니다. 수수료가 없습니다.
- 10% 무수수료 상환: 매년 원금의 일정 비율을 수수료 없이 갚을 수 있는 상품이라면, 여윳돈으로 원금을 줄이는 것도 방법입니다.
- 3년 기다리기: 대출 후 2년 반이 지났다면 몇 달만 기다려 수수료 없이 갈아타는 편이 나을 수 있습니다.
9. 사례: 2024년 4.8% 대출, 2026년 4.0%로
2024년 11월 3억 원을 4.8%로 빌린 사람이 2026년 11월(24개월 경과) 4.0%로 갈아탄다고 가정합니다. 수수료는 약 65만 원, 월 절감액은 약 14만 1,750원(30년 기준)이라 5개월이면 본전입니다. 인지세와 부대비용 20만 원을 더해도 6~7개월이면 충분합니다. 남은 기간 동안 매년 약 170만 원을 아끼는 셈입니다가정.
10. 갈아타기 손익 계산 순서
- 지금 대출의 잔액, 금리, 실행일, 중도상환수수료율을 확인합니다.
- 새 대출의 금리와 한도, 인지세·부대비용을 확인합니다.
- 수수료 = 잔액 × 수수료율 × 잔여개월 ÷ 36을 계산합니다.
- 월 절감액 = 지금 월 상환액 − 새 월 상환액을 계산합니다.
- 본전 개월 = (수수료 + 부대비용) ÷ 월 절감액. 이후 거주·보유 예상기간이 이보다 길면 갈아탑니다.
이 사이트 매도 계산기의 중도상환수수료 계산과 매수 계산기의 월 상환액 계산을 합치면 같은 순서를 숫자로 확인할 수 있습니다.
11. 금리 차이가 작을 때: 0.3%p는 3년 가까이 걸린다
금리 차이가 작으면 계산이 완전히 달라집니다. 3억 원, 30년 원리금균등 기준으로 4.5% → 4.2%(월 절감 5만 3,004원)와 4.5% → 3.9%(월 10만 5,051원)를 대출 경과 시점별로 비교했습니다. 수수료는 0.65%, 부대비용은 제외했습니다가정.
| 갈아타는 시점 | 남은 수수료 | 0.3%p 인하 본전 | 0.6%p 인하 본전 |
|---|---|---|---|
| 대출 직후 | 195만 원 | 약 37개월 | 약 19개월 |
| 12개월 후 | 약 130만 원 | 약 25개월 | 약 12~13개월 |
| 24개월 후 | 약 65만 원 | 약 12~13개월 | 약 6~7개월 |
| 30개월 후 | 약 33만 원 | 약 6~7개월 | 약 3개월 |
대출 직후 0.3%p 낮은 곳으로 옮기면 본전까지 37개월이 걸려, 그냥 3년을 기다려 수수료 없이 옮기는 것과 큰 차이가 없습니다. 반대로 금리 차이가 0.6%p 이상이면 언제 옮겨도 2년 안에 본전을 찾습니다. 대략 "금리 차이 0.5%p 이상, 남은 거주 기간 2년 이상"이면 갈아타기를 진지하게 검토할 만합니다.
12. 대출 잔액별 월 절감액
| 잔액(30년 원리금균등) | 4.5% → 4.2% | 4.5% → 3.9% |
|---|---|---|
| 1억 원 | 월 1만 7,668원 | 월 3만 5,017원 |
| 2억 원 | 월 3만 5,336원 | 월 7만 34원 |
| 3억 원 | 월 5만 3,004원 | 월 10만 5,051원 |
| 4억 원 | 월 7만 673원 | 월 14만 68원 |
수수료와 절감액이 모두 잔액에 비례하므로 본전 기간은 잔액과 거의 무관합니다. 다만 인지세·법무 비용처럼 금액과 상관없이 드는 고정비는 잔액이 작을수록 부담이 커서, 잔액 1억 원 이하라면 금리 차이가 꽤 커야 이익이 남습니다. (이 사이트 매수 계산 엔진의 원리금균등 식)
13. 자주 하는 실수
- 월 상환액만 비교: 새 대출의 만기를 다시 30년으로 늘리면 월 상환액이 줄어든 것처럼 보이지만, 총이자는 오히려 늘 수 있습니다. 같은 남은 기간으로 비교하세요.
- 우대금리를 기본금리로 착각: 광고 금리는 우대 조건을 모두 채운 최저 금리인 경우가 많습니다.
- 고정→변동 전환의 위험 무시: 지금 0.5%p 낮은 변동금리도 1년 뒤에는 역전될 수 있습니다.
- 스트레스 DSR 재심사: 대환은 새 대출이므로 지금 규정으로 한도를 다시 봅니다. 소득이 줄었다면 같은 금액이 안 나올 수 있습니다확인 필요.
14. 자주 묻는 질문
Q. 일부만 갚아도 수수료가 붙나요?
네, 갚는 금액에 비례합니다. 다만 매년 대출금의 10% 정도까지는 수수료 없이 갚게 해 주는 상품이 많습니다.
Q. 3년이 지나면 무조건 0원인가요?
대부분의 주담대는 3년이 지나면 면제됩니다. 계약서의 "중도상환해약금" 조항을 확인하세요.
Q. 고정금리 기간이 끝나 변동으로 바뀌었는데 갈아타야 하나요?
혼합형 대출의 고정 기간(보통 5년)이 끝나면 대개 중도상환수수료 기간도 이미 지났습니다. 수수료 부담 없이 비교할 수 있는 시점이니 여러 은행 금리를 확인해 보세요.
Q. 대환대출 인프라로 옮기면 수수료가 면제되나요?
아닙니다. 기존 은행의 중도상환수수료는 그대로 냅니다. 편해지는 것은 절차뿐입니다.
출처: 금융위원회 중도상환수수료 개선(2025-01-13 시행) · 금융결제원 대환대출 인프라 · 관련 글: 매수 후 월 주거비 · LTV·DSR
수수료율과 금리는 가정입니다. 실제 수수료는 대출 계약서와 은행 안내가 기준입니다.