
오피스텔 기준시가 읽는 법 — ㎡당 고시가격×면적, 시가표준액과의 차이 (2026)
아파트와 빌라는 국토교통부가 매년 공시하는 "주택 공시가격"이 있어 세금과 보증의 기준이 하나로 모입니다. 오피스텔은 다릅니다. 건축법상 업무시설이라 주택 공시가격이 없고, 대신 국세청 기준시가와 지방자치단체 시가표준액이라는 두 가지 값이 따로 존재합니다. 이름도 비슷하고 둘 다 "정부가 정한 가격"이라 헷갈리기 쉽지만 쓰이는 곳과 금액이 다릅니다. 이 글은 이 사이트 단지 지도에 들어간 2026년 국세청 기준시가 자료로 서울 구별 오피스텔 가격 수준을 보여 주고, 두 값의 차이와 각각 어디에 쓰이는지 정리합니다.
1. 국세청 기준시가는 이렇게 계산됩니다
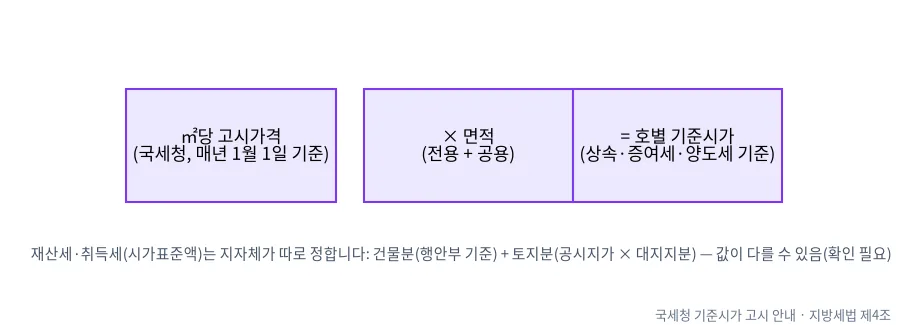
국세청은 수도권·5대 광역시 등의 오피스텔과 일정 규모 이상 상업용 건물에 대해 해마다 1월 1일 기준 ㎡당 고시가격을 정해 연말 무렵 고시합니다(소득세법 제99조 제1항). 호별 기준시가는 "㎡당 고시가격 × (전용면적 + 공용면적)"입니다. 공용면적이 포함된다는 점이 중요합니다. 오피스텔은 전용률이 50%대인 경우가 많아, 전용 30㎡짜리라도 계산에 쓰이는 면적은 55~60㎡ 안팎이 됩니다.
예(가상): ㎡당 고시가격이 340만 원이고 전용 30㎡·공용 25㎡인 호실이라면 340만 원 × 55㎡ = 1억 8,700만 원이 기준시가입니다. 같은 건물이라도 층과 위치에 따라 ㎡당 가격이 다르게 고시되므로 같은 면적이라도 호실마다 값이 조금씩 다릅니다.
2. 서울 구별 오피스텔 기준시가 수준
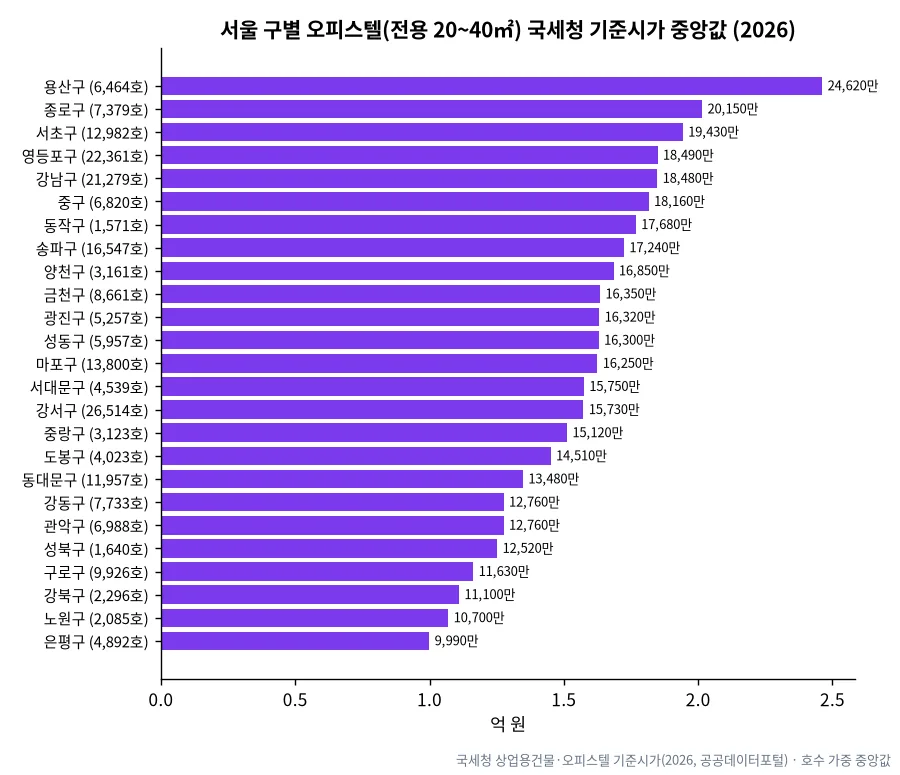
이 사이트 자료에서 전용 20~40㎡(원룸·1.5룸형)만 골라 호수로 가중한 구별 중앙값을 냈습니다. 서울 전체 37만여 호 가운데 이 구간이 가장 많습니다.
| 구 | 전용 20~40㎡ 중앙값 | 전용㎡당 기준시가 중앙값(전 면적) | 대상 호수(20~40㎡) |
|---|---|---|---|
| 용산구 | 2억 4,620만 원 | 약 899만 원 | 6,464호 |
| 강남구 | 1억 8,480만 원 | 약 681만 원 | 21,279호 |
| 영등포구 | 1억 8,490만 원 | 약 666만 원 | 22,361호 |
| 마포구 | 1억 6,250만 원 | 약 596만 원 | 13,800호 |
| 강서구 | 1억 5,730만 원 | 약 577만 원 | 26,514호 |
| 관악구 | 1억 2,760만 원 | 약 513만 원 | 6,988호 |
| 은평구 | 9,990만 원 | 약 435만 원 | 4,892호 |
"전용㎡당"은 호별 기준시가를 전용면적으로 나눈 값이라 공용면적 몫이 들어 있어 국세청이 고시한 ㎡당 가격보다 큽니다. 강남구와 영등포구는 20~40㎡ 중앙값이 거의 같지만, 강서구는 같은 크기 구간에서 2,700만 원가량 낮습니다. 강서구(마곡 등)는 서울에서 오피스텔이 가장 많은 구 가운데 하나입니다.
3. 시가표준액과는 무엇이 다른가
| 구분 | 국세청 기준시가 | 지자체 시가표준액 |
|---|---|---|
| 정하는 곳 | 국세청장 | 시장·군수·구청장(행정안전부 기준) |
| 계산 방식 | ㎡당 고시가격 × (전용 + 공용) | 건물분(신축가격기준액 × 구조·용도·위치 지수 × 경과연수 잔가율 × 면적) + 토지분(개별공시지가 × 대지지분) |
| 쓰이는 곳 | 양도세(취득가 환산 등), 상속·증여세(시가가 없을 때) | 재산세, 무상취득 취득세, 국민주택채권 매입 기준 등 |
| 공개 | 홈택스 기준시가 조회, 공공데이터 | 위택스(서울은 이택스) 호별 조회, 일부 시·군만 공공데이터 |
즉 오피스텔 재산세 고지서의 기준은 국세청 기준시가가 아니라 시가표준액입니다. 시가표준액은 건물분과 토지분을 따로 계산해 더하므로 대지지분이 큰 오래된 오피스텔과 대지지분이 작은 신축 고층 오피스텔에서 두 값의 차이가 다르게 나타납니다. 전국을 한 번에 조회하는 시가표준액 공개 API가 없어 이 사이트는 국세청 기준시가를 참고값으로 보여 주고 "확인 필요"를 붙입니다.
4. 오피스텔 세금에서 헷갈리는 부분
- 매매 취득세: 오피스텔은 주택이 아니라 일반 건축물 세율을 적용해 매매가의 4%에 농어촌특별세 0.2%, 지방교육세 0.4%를 더한 4.6%가 기본입니다(지방세법 제11조). 9억 원 이하 아파트 1주택자의 1.1%보다 훨씬 높습니다.
- 주택 수 포함: 2020년 8월 12일 이후 취득한 주거용 오피스텔은 재산세가 주택으로 과세되면 다른 주택의 취득세를 계산할 때 주택 수에 들어갑니다. 양도세·종부세는 실제 쓰임(주거용인지)으로 판단합니다. 자세한 기준은 주택 수 판단 기준에 있습니다(확인 필요: 개별 사정).
- 재산세: 업무용이면 건축물(0.25%)과 토지분으로 나눠 과세하고, 주거용으로 신고하면 주택분 재산세로 과세될 수 있습니다. 어느 쪽이 유리한지는 시가표준액과 주택 수에 따라 달라집니다(확인 필요).
- 전세보증: HUG 등 보증기관이 오피스텔 주택가격을 정하는 방식은 아파트·빌라와 달라 시세·기준시가·감정가 중 무엇을 쓰는지 기관 안내를 확인해야 합니다(확인 필요).
5. 계산 예시: 전용 30㎡ 오피스텔을 2억 3,000만 원에 살 때(가상)
국세청 기준시가가 1억 8,700만 원인 강남구 전용 30㎡ 오피스텔을 매매가 2억 3,000만 원에 산다고 가정해 보겠습니다. 매매 취득세는 실제 매매가 기준이라 2억 3,000만 원 × 4.6% = 1,058만 원입니다. 같은 가격의 빌라를 무주택자가 산다면 취득세와 지방교육세는 253만 원(1.1%)이라 약 805만 원 차이가 납니다. 반대로 나중에 양도할 때 취득 당시 실거래가를 알 수 없는 오래된 매물이라면 국세청 기준시가로 취득가액을 환산하므로, 기준시가가 양도세에 직접 영향을 줍니다. 기준시가 대비 매매가 비율(이 예시에서 약 81%)은 건물·지역에 따라 크게 다릅니다.
6. 기준시가가 실제로 쓰이는 세 장면
- 부모가 자녀에게 증여할 때: 상속·증여세는 시가가 원칙이고, 같은 건물에서 비슷한 시기에 거래된 매매 사례가 있으면 그 가격이 시가로 인정될 수 있습니다(상속세 및 증여세법 제60조). 비슷한 거래가 없을 때 국세청 기준시가로 평가합니다(같은 법 제61조). 기준시가가 1억 8,700만 원이고 매매 사례를 찾을 수 없다면 그 금액이 증여재산가액이 되는 식입니다. 다만 국세청이 감정평가로 시가를 다시 정할 수 있어(확인 필요), 기준시가만 믿고 신고하기보다 세무 상담을 받는 편이 안전합니다.
- 오래전에 산 오피스텔을 팔 때: 취득 당시 계약서를 잃어버려 실제 취득가액을 확인할 수 없으면 양도 당시 실거래가에 "취득 당시 기준시가 ÷ 양도 당시 기준시가" 비율을 곱해 취득가액을 환산합니다(소득세법 제97조, 같은 법 시행령 제176조의2). 이때 환산 결과에 가산세 성격의 불이익이 붙을 수 있어 계약서 보관이 중요합니다.
- 임대 수익을 비교할 때: 세금 기준은 아니지만, 같은 구에서 기준시가가 비슷한 오피스텔끼리 월세를 비교하면 "기준시가 대비 임대료"로 대략적인 수익률 차이를 볼 수 있습니다. 실제 매매가·관리비·공실을 빼고 보는 값이라 참고용입니다.
7. 내 오피스텔 값 확인하는 순서
- 국세청 기준시가: 홈택스 → 조회/발급 → 기준시가 조회 → 상업용건물/오피스텔. 건물명·동·호를 넣으면 ㎡당 가격과 호별 기준시가가 나옵니다.
- 시가표준액: 서울은 이택스, 그 밖 지역은 위택스의 "지방세 정보 → 시가표준액 조회"에서 건물분을 보고, 토지분은 개별공시지가에 대지지분을 곱해 더합니다.
- 이 사이트 지도: 단지 지도에서 오피스텔 핀을 누르면 같은 건물·면적의 국세청 기준시가 중앙값과 최근 실거래가 보입니다. 계산기로 넘어가면 이 값이 시가표준액 칸에 참고값으로 들어갑니다.
8. 자주 묻는 질문
Q. 기준시가는 시세의 몇 퍼센트인가요?
국세청은 시세 반영률을 따로 공표하지 않고, 건물·지역마다 다릅니다. 이 글에서는 비율을 추정하지 않았습니다.
Q. 고시 시기는 언제인가요?
보통 12월 말에 이듬해 1월 1일 기준 값을 고시합니다. 고시 전 열람·의견 제출 기간이 있습니다.
Q. 지방 오피스텔도 기준시가가 있나요?
국세청 고시 대상 지역(수도권·광역시 등)에 있는 오피스텔만 있습니다. 그 밖 지역은 시가표준액만 있습니다.
Q. 이 사이트 보유세 계산은 오피스텔도 되나요?
주거용 오피스텔을 주택처럼 계산하는 참고값만 제공합니다. 실제 고지 기준인 시가표준액과 달라 확인 필요로 표시합니다.
Q. 같은 건물인데 옆 호실과 기준시가가 다른 이유는요?
국세청은 층과 위치(코너·조망 등)에 따라 ㎡당 가격을 다르게 고시하고, 호실마다 공용면적 배분도 조금씩 다릅니다. 그래서 전용면적이 같아도 기준시가가 수백만 원 차이 날 수 있습니다.
Q. 기준시가가 오르면 바로 세금이 오르나요?
재산세는 시가표준액 기준이라 기준시가와 직접 연결되지 않습니다. 기준시가는 증여·상속·양도처럼 거래가 일어날 때 영향을 줍니다. 보유만 하고 있다면 해마다 고지되는 재산세의 과세표준(시가표준액)을 따로 확인하세요.
Q. 기준시가는 언제 바뀌나요?
국세청이 매년 한 번 고시하며, 고시일 이후 거래와 상속·증여부터 새 기준시가가 적용됩니다. 고시 전에 의견을 낼 수 있는 기간도 있습니다.
출처: 국세청 상업용건물·오피스텔 기준시가(공공데이터포털) · 홈택스 기준시가 조회 · 위택스 · 소득세법(제99조) · 지방세법(제4조·제11조) · 관련 글: 공시가격과 현실화율 · 서울 빌라 보유세 · 취득세 정리
이 글은 일반 정보이며 세무 자문을 대신하지 않습니다. 오피스텔 과세 방식은 실제 사용 용도와 신고 내용에 따라 달라지므로 관할 지자체·세무서에 확인하세요.